本田技术神话的落幕与破局重生 | 日系车企站在转型十字路口

汽车纵横全媒体 | 10-27
 19236
✎编者按
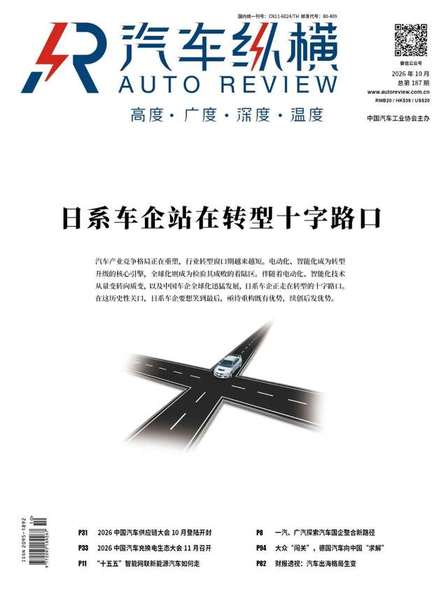
汽车产业竞争格局正在重塑,行业转型窗口期越来越短。电动化、智能化成为转型升级的核心引擎,全球化则成为检验其成败的着陆区。伴随着电动化、智能化技术从量变转向质变,以及中国车企全球化迅猛发展,日系车企正走在转型的十字路口。在这历史性关口,日系车企要想笑到最后,亟待重构既有优势,续创后发优势。
围绕日系车企转型,《汽车纵横》特作本期“封面故事”专题报道。
本田的成败迭代,印证了汽车产业“唯变革者进、唯务实者立、唯适配者赢”的行业规律,为中国汽车产业高质量、可持续发展提供了宝贵的经验参考与现实警示。
全球汽车产业正经历电动化、智能化驱动的结构性重塑,深耕行业七十余年的本田汽车,曾凭借极致机械素质与稳健全球化布局,自1957年上市后,创下连续六十九个财年盈利的全球行业神话,稳居全球主流车企第一梯队。与此同时,本田也是燃油车时代中国市场最具竞争力的合资品牌之一。但自新能源浪潮全面袭来,这家以“技术偏执”著称的车企迎来历史性拐点,2025财年,本田汽车首次出现年度巨额亏损,全球增长动能放缓、核心市场持续失速,长期积累的燃油车优势逐步转化为转型桎梏。
从穿越多轮行业危机的盈利常青树,到直面电动化阵痛、主动纠错重构的突围者,本田的兴衰迭代,是全球传统车企转型困境的典型缩影。
巅峰驰骋:技术立本、全域开花
燃油车时代的本田,凭借精准的发展定位构建了难以撼动的核心竞争力,依托“技术自主、全域布局、精准本土化”的发展逻辑,实现全球市场多点开花,长期领跑行业发展。区别于丰田的稳健保守、日产的性价比突围,本田始终将动力技术作为核心护城河,秉持深耕核心硬件的研发理念,在发动机、底盘调校、动力总成领域形成绝对差异化优势,“技术本田”的品牌标签深入人心,成为其驰骋全球市场的核心底气。
全球化布局层面,本田坚持分层深耕、梯度渗透的策略,搭建起北美、日本本土、亚太新兴市场三大稳固基本盘。在高附加值的北美市场,雅阁、CR-V、思域等主力车型常年稳居细分销量前列,凭借均衡的燃油经济性、操控质感与可靠品质,积累了庞大用户基盘与品牌溢价;在东南亚、印度等新兴市场,本田以适配本土路况的调校技术、高性价比产品与完善渠道布局,牢牢占据区域头部地位。完善的全球市场矩阵,让本田成功穿越石油危机、金融危机、疫情冲击等多次行业周期。
中国市场是本田全球化战略的核心增量极,也是其巅峰发展的核心支撑。依托广汽本田、东风本田双合资错位布局,品牌实现全覆盖式产品卡位,广汽本田主打家用舒适、高端品质,东风本田聚焦运动年轻化、主流亲民市场,双体系互补协同,最大化挖掘在华市场潜力。2015至2020年成为本田在华黄金发展期,年销量连续多年突破150万辆,巅峰期突破170万辆,雅阁、思域、CR-V等王牌车型稳居细分榜单前列,终端长期供不应求、库存低位运行,盈利能力与用户口碑双双领跑合资阵营。超低故障率、超高保值率的产品特质,让本田成为国内家庭购车的优选品牌,夯实了其合资龙头的市场地位。
纵观燃油车时代的黄金发展期,本田的成功具备极强的必然性。从核心逻辑来看,其一,坚持技术差异化,以发动机、变速箱等核心硬件的自主研发迭代,构建了区别于竞品的机械素质优势;其二,精准把握全球及中国市场消费趋势,聚焦家用主流赛道,避开过度内卷的细分领域,实现稳定增长;其三,本土化运营成熟,双合资体系分工明确、高效协同,渠道下沉完善、终端服务规范;其四,品牌价值持续沉淀,长期积累的可靠性口碑与运动基因,形成了稳固的用户心智壁垒,为其长期领跑奠定了坚实基础。
盛极而缓:内外变局夹击,全球遇冷
时代浪潮更迭,燃油车时代的核心优势,并未让本田顺利承接新能源时代的发展红利。自2021年行业电动化浪潮全面爆发以来,全球汽车产业格局快速重构,叠加区域市场需求分化、行业竞争加剧,本田的发展态势持续承压,不仅全球增长动能放缓,核心盈利市场全面遇冷,中国市场更是出现销量大幅下滑、份额持续萎缩的局面,昔日的行业标杆逐步陷入发展困境。
从全球市场表现来看,本田三大传统基本盘全面增长乏力。作为全球最大利润来源的北美市场,持续受到特斯拉、本土车企挤压,燃油车型溢价能力持续下滑,盈利空间不断收缩;日本本土市场受消费饱和、人口老龄化影响,销量常年低迷,增长空间触顶;东南亚、印度等新兴市场虽有稳定增量,但单品利润薄弱,无法弥补核心市场的盈利缺口,最终导致本田全球销量逐年回落,整体增长动能持续疲软。
作为本田海外最大单一市场,中国市场的大幅下滑成为拖累其全球业绩的关键。数据显示,2025财年本田全球汽车销量同比减少32.9万辆,其中中国市场销量锐减19.9万辆,占整体销量跌幅超六成。相较于巅峰年销170万辆的成绩,其在华销量近乎腰斩,市场份额从7%左右持续回落,主流合资龙头地位持续松动。细分赛道中,传统燃油王牌车型终端优惠大幅放宽,稀缺性与盈利能力显著下降;新能源赛道更是短板凸显,e:NP、e:NS系列纯电车型市场表现低迷,在国内新能源渗透率突破48%的背景下,本田新能源销量在华占比不足10%,未能形成有效增量。
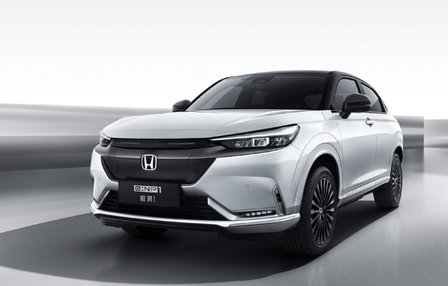
市场失速最终引发本田历史性经营危机,2025财年企业终结连续69年盈利神话,净亏损达4239亿日元(约合人民币181亿元),创下上市以来最差业绩。针对此次深度亏损与转型困境,本田社长三部敏宏在2026年全球事业战略发布会上直言:“此前我们高估了全球纯电市场的普及速度,激进的单一纯电路线布局,与区域市场分化格局、企业自身技术节奏严重错配,巨额资产减值与低效投入,是本轮经营承压的核心原因。”明确承认前期电动化战略存在重大误判。
从行业横向对比来看,本田的下滑并非行业普跌的短期现象,而是品牌竞争力衰退的真实体现。在合资品牌整体承压的大背景下,丰田依托混动技术稳健迭代、大众依托规模优势稳住基本盘,而本田下滑幅度远超行业平均水平,凸显出其在产品迭代、技术适配、市场响应等多维度的短板,昔日的合资龙头已然掉队新能源时代的竞速赛道。
复盘得失:路径依赖与战略误判交织
本田从行业标杆陷入转型困境,是产业变革、外部竞争、自身战略偏差与本土化滞后多重因素叠加的结果,其成败得失极具行业复盘价值。燃油时代的成功,源于本田对核心技术的坚守与市场节奏的精准把控,而新能源时代的掉队,则本质是路径依赖下的战略失焦与体系适配滞后。
长期的技术路径依赖,是本田转型滞后的核心内因。深耕内燃机技术数十年,让本田形成稳固的技术思维定式,过度依赖燃油车机械素质优势,忽视新能源、智能化赛道的能力迭代。2021年本田率先提出2040年全面停售燃油车的激进目标,全面押注纯电赛道,大幅压缩混动技术研发资源,彻底脱离市场实际需求。
对此,业内人士点评指出:“本田的失误是传统车企转型的典型通病,将燃油时代的技术优势等同于未来竞争力,盲目激进转型、抛弃自身积淀,最终导致新旧赛道双向失守。”激进战略落地后,北美纯电需求不及预期、中国纯电市场内卷加剧,巨额研发与产能投入无法转化为市场收益,企业被迫计提超1.58万亿日元电动化资产减值,直接触发年度巨亏,同时错失国内混动市场黄金发展期,形成“纯电乏力、混动滞后”的被动局面。
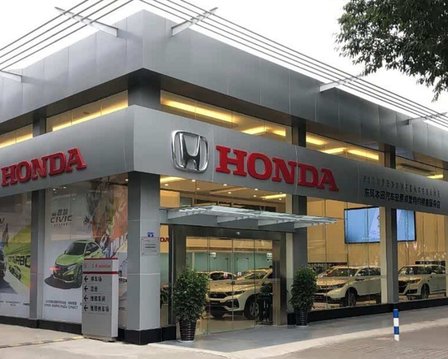
本土化体系严重滞后,是本田在华失速的关键症结。长期以来,本田坚持“日本总部主导、中国市场导入”的集权模式,产品定义、技术选型、供应链决策全部由日方把控,将中国市场单纯视为销售终端。国内新能源市场迭代速度达“半年小改、一年大更”,而本田仍沿用燃油车三四年一迭代的节奏,产品更新严重滞后本土品牌。同时,全球统一零部件标准虽保障了产品一致性,但推高成本、降低供应链响应速度,无法适配国内高性价比、快迭代的竞争环境。智能化领域短板更为突出,在国内品牌全面普及高阶智能座舱、自动驾驶的背景下,本田车型仍固守机械素质,智能配置落后、交互体验薄弱,彻底脱离新生代消费需求。
对比来看,同为日系龙头的丰田,正在通过本土化体系改革破解双合资内耗难题。10月8日,中国第一汽车股份有限公司、丰田汽车公司、广州汽车集团股份有限公司在广州举行全新战略合作框架协议签约活动,启动南北丰田体系深度整合,通过股权互通、渠道统一、产品协同,终结多年双体系分散竞争、资源内耗的局面,集中资源发力新能源与智能化转型。
外部市场格局剧变进一步放大内部短板。国内自主品牌依托本土化研发、快速迭代、高性价比优势,持续挤压合资品牌空间,在国内新能源市场市占率接近90%,彻底改写外资主导的行业格局。汽车行业竞争从燃油时代的硬件比拼,转向电动化、智能化、生态化的综合竞争,本田赖以生存的发动机优势不再稀缺,而电池、智能座舱、自动驾驶等全新核心能力全面缺失,能力断层导致其彻底掉队新赛道竞争。同时,新能源专属产品矩阵缺失、用户运营模式陈旧,进一步加剧了品牌年轻化优势消退、用户粘性下滑的问题。
破局重构:本土化革新与路线回归
针对前期战略失误与市场困境,本田自2025年起全面启动四轮事业重构,彻底摒弃激进电动化路线,转向“务实提质、立足优势、多元迭代”的全新发展思路,通过技术路线重置、本土化改革、资源优化、开放补短板四大举措,全面修复企业核心竞争力。本田官方明确将2025至2028年定义为事业重构关键期,目标2029财年重回历史盈利峰值,实现稳健可持续发展。
顶层战略层面,本田正式废止2040年全面停售燃油车的规划,重构“混动为主、纯电为辅、多元并举”的理性技术路线。三部敏宏在战略重构发布会上强调:“碳中和是长期目标,但产业转型必须尊重市场规律,我们将依托自身混动技术积淀,把高竞争力混动车型作为短期盈利核心与转型主力,稳步推进纯电与前沿技术布局,拒绝盲目冒进。”
技术与产品布局上,本田全面重心回归混动赛道,计划2027年推出全新一代混动系统与专属平台,实现成本降低30%以上、燃油经济性提升10%以上的双重突破,并计划2030年前在全球投放15款全新混动车型,依托自身传统动力技术优势抢占市场增量。对于纯电业务,本田收缩低效投入,叫停北美多款纯电车型研发生产,聚焦核心市场精准布局,同时持续深耕全固态电池、域控电子电气架构、ASIMO OS车载操作系统等核心技术,为长期电动化转型储备能力。此外,本田坚持碳中和多元路线,同步布局碳中和燃料、碳抵消技术,兼顾短期盈利与长期可持续发展。
中国市场作为本田重构战略的核心落地阵地,迎来了品牌入华以来最彻底的本土化变革,彻底扭转“总部主导、中国执行”的旧模式。本田正式下放核心决策权,将产品定义、技术选型、配置规划、供应链选择等核心权限交由中国本土团队,让广汽本田、东风本田从单纯的生产销售基地,转型为自主可控的本土研发主体,全面适配中国市场的快速迭代节奏。
供应链与生产体系层面,本田也在逐步打破全球统一标准壁垒,全面采用中国现地标准化零部件,深度融入中国成熟高效的供应链体系,大幅降低研发与生产成本,缩短产品迭代周期。同时推进制造体系升级,落实“三重减半”改革目标,以2025年为基准,实现开发费用、开发周期、开发工时全面减半,借助AI与数字化技术优化研发、设计、测试全流程,五年内将全球生产效率提升20%,构建适配市场变化的柔性生产体系。在产能布局上,本田优化在华产能结构,逐步调整闲置燃油车产能,向混动、新能源车型倾斜,提升产能利用率与资源匹配效率。
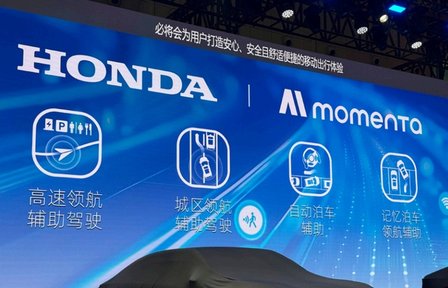
在产品与智能化升级层面,本田放弃封闭自研路线,采取开放合作模式补齐短板。依托广汽、东风两大本土合作伙伴平台,专属开发中国市场新能源车型,告别海外车型简单导入的旧模式。智能化领域深度牵手中国头部科技企业,与Momenta联合打造高阶智能驾驶系统,快速补齐智能交互、自动驾驶的核心短板,贴合中国年轻用户消费需求。同时,本田差异化布局产品矩阵,燃油车聚焦精品化迭代,混动车型全面普及升级,纯电车型精准卡位高端细分市场,形成“燃油稳基盘、混动提增量、纯电树标杆”的梯度产品格局。
全球资源分配上,本田确立差异化区域战略,将北美、日本、印度定位为未来增长核心市场,集中优势资源保障区域发展,同时将中国市场定位为“核心竞争力强化阵地”,针对性落地本土化改革举措,不再推行全球一刀切的发展模式,实现各区域市场精准施策、错位发展。
行业镜鉴:本田转型赋能产业启示
纵观本田七十载全球沉浮与近年转型阵痛,其从燃油时代技术标杆到新能源时代战略纠错的完整历程,不仅是单一车企的发展迭代史,更为高速发展、深度变革的中国汽车产业,提供了极具价值的经验参考与现实警示,为自主品牌出海、传统车企转型、全球化战略布局树立了鲜活行业样本。
首先,技术优势无法永恒固化,产业迭代之下唯有顺势革新方能长青。本田凭借内燃机技术壁垒称霸燃油车时代数十年,却因固守固有技术路径、误判新能源变革速度,导致核心优势快速消解。这警示中国车企,当下在新能源、智能化领域积累的领先优势并非永久护城河,需持续保持技术迭代活力,避免陷入路径依赖与创新惰性。
其次,电动化转型切忌激进冒进,稳中求进、立足自身优势才是可持续路径。本田2021年盲目推行全面禁燃的激进战略,脱离市场实际与自身能力,最终造成巨额资产减值与业绩巨亏。这为国内车企提供重要借鉴,产业转型并非越快越好、赛道越全越好,盲目跟风押注、抛弃自身积累只会陷入经营被动,立足技术积淀、分阶段梯度转型、多元动力协同布局,才是穿越行业周期的核心逻辑。
最后,本土化精准适配是全球化经营的核心命脉,市场话语权必须扎根属地需求。本田在华失速的核心症结,在于长期的总部集权模式脱离中国市场迭代节奏,错失本土化变革窗口期。这对出海的中国车企极具警示意义,全球化不是模式复制、车型照搬,唯有下放决策权限、深度融入属地供应链、贴合区域消费需求、适配当地产业规则,才能真正扎根全球市场,规避“水土不服”的发展困境。