拒绝以价换量实现量价利齐升 吉利汽车打开资本市场估值上行空间

昆明车帮 | 09-22
 18364
8 月中旬,吉利汽车(0175.HK)正式发布 2026 年中期业绩报告。在国内汽车行业面临 “总量下行、利润收窄” 的周期拐点,行业普遍陷入以价换量、增收不增利的大环境之下,吉利汽车跳出粗放价格竞争,交出 “量价利齐升” 的高质量答卷,收获资本市场高度认可。半年报披露后,近 30 家海内外机构给出买入、增持的积极评级,公司也成为 2026 年年初至今 A 股与 H 股当中,唯一实现股价正增长的乘用车上市公司,估值重塑空间进一步打开新华报业网。
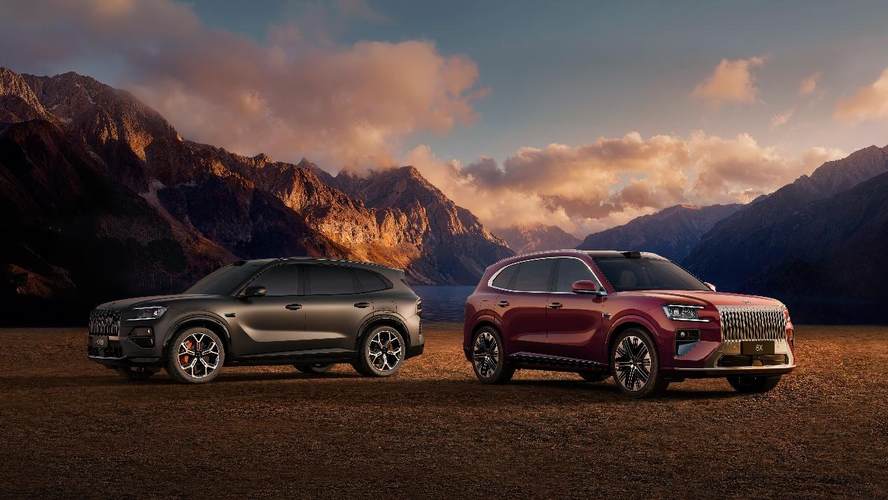
从核心经营数据来看,上半年吉利汽车实现总销量 142 万辆;达成营收 1736 亿元,同比增长 15%,实现连续六年营收正增长;核心归母净利润 96.8 亿元,同比大幅增长 46%;整体毛利率达到 17.9%。经营结构呈现出核心利润增速高于营收增速,营收增速高于销量增速的健康格局,充分证明增长驱动力来自产品结构升级、高端品牌放量与全球化业务拓展,而非单纯依靠降价冲量,高质量增长底盘愈发稳固财富号。

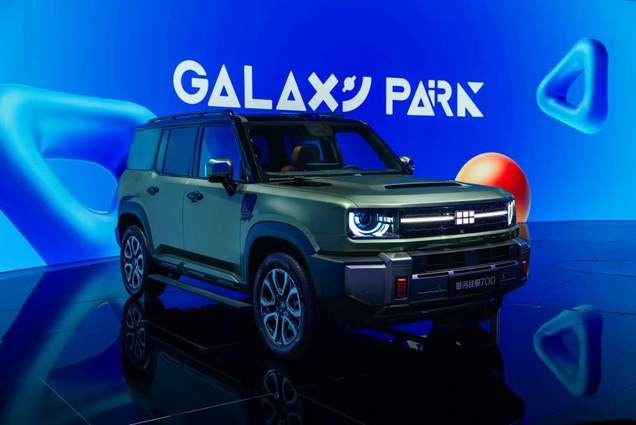
亮眼的基本面,引发海内外券商机构集中看多。半年报发布之后,近 30 家海内外机构陆续出具研报,纷纷给予 “买入”“增持” 评级,多家机构给出目标价超过 30 港元。
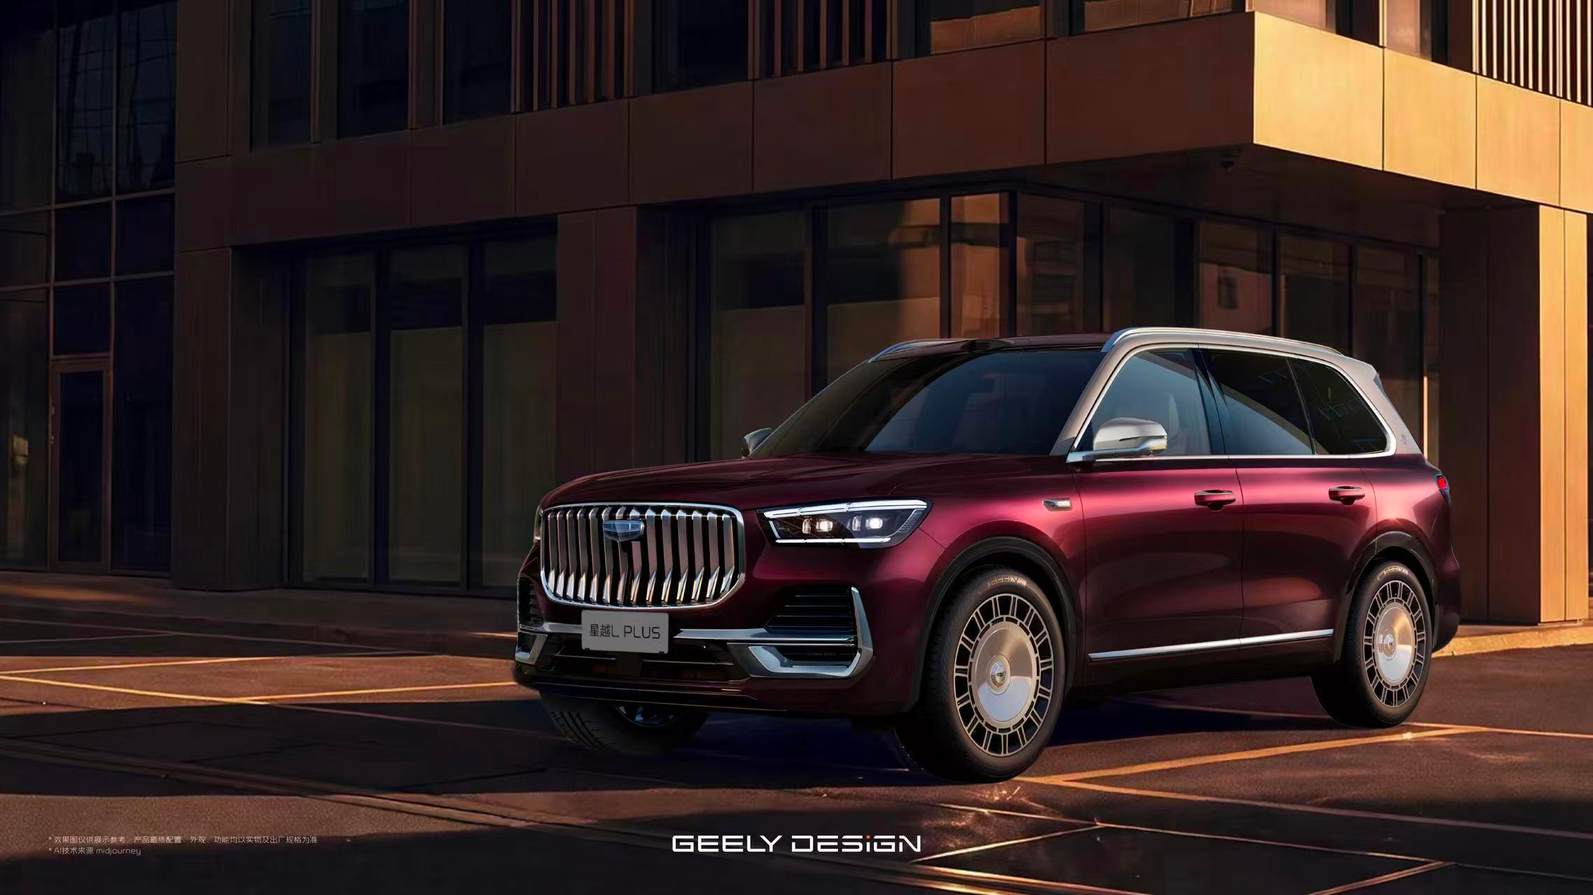
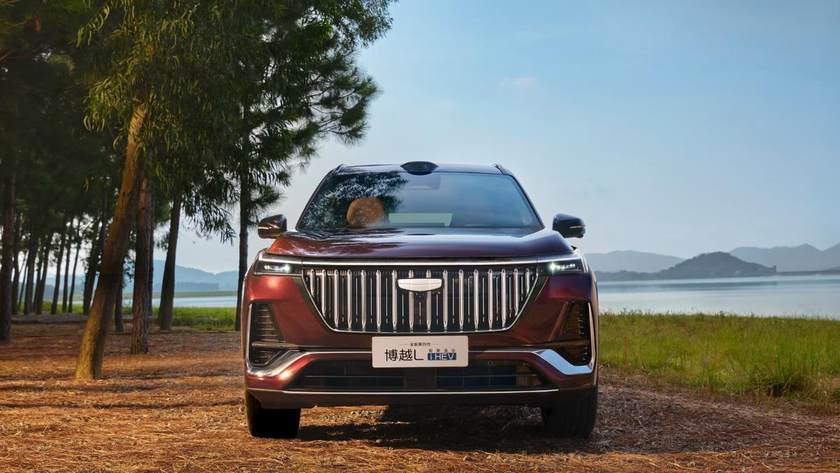
瑞银分析指出,吉利汽车产品组合持续向上迭代叠加海外市场高速扩张,将成为公司核心盈利增长引擎,伴随集团新能源渗透率持续抬升,企业价值有望迎来重估。摩根士丹利则判断,全新产品矩阵将带动下半年销量提速,高端化与海外销售占比持续提升,有望推动下半年毛利率、盈利水平再攀新高。招证国际表示,吉利管理层迭代调整,将进一步完善职业化治理体系,提升决策专业度,强化 “一个吉利” 战略下的内部资源协同以及上市平台建设,为长期发展筑牢制度基础新华报业网。
市场数据进一步印证机构的乐观判断。据富途牛牛统计,覆盖吉利汽车的 36 位分析师全部给出 “买入” 或 “强力推荐” 评级,其中 “强力推荐” 占比接近九成;分析师给出最高目标价达 34.49 港元,对比 8 月 31 日收盘价格,具备 96% 的上行空间。作为年内 A 股、H 股市场唯一股价实现正增长的乘用车标的,吉利汽车正在迎来估值重塑的关键窗口期,资本市场看到中国车企跳出内卷竞争、走高端化与全球化路线的真实盈利潜力财富号。
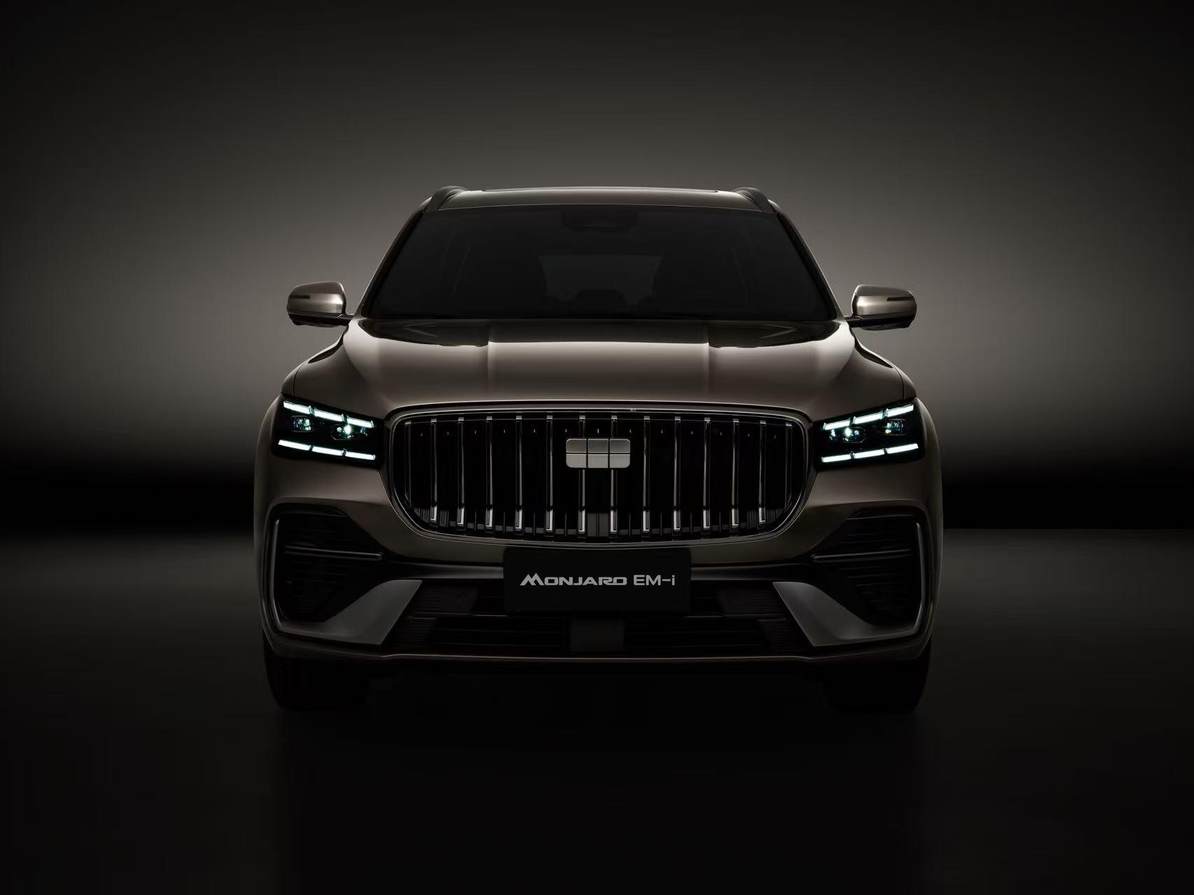
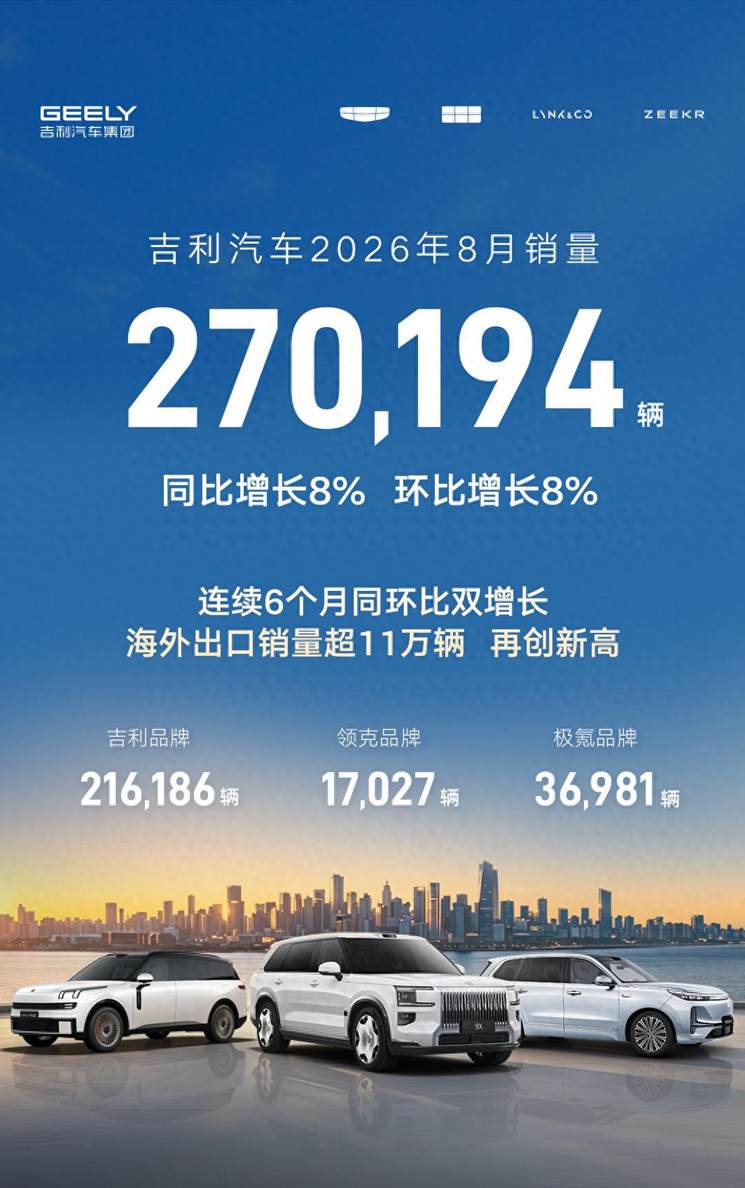
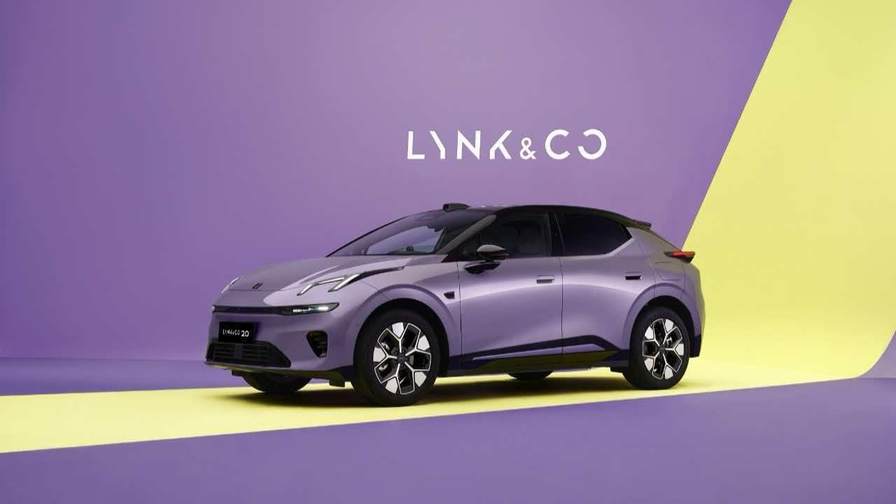
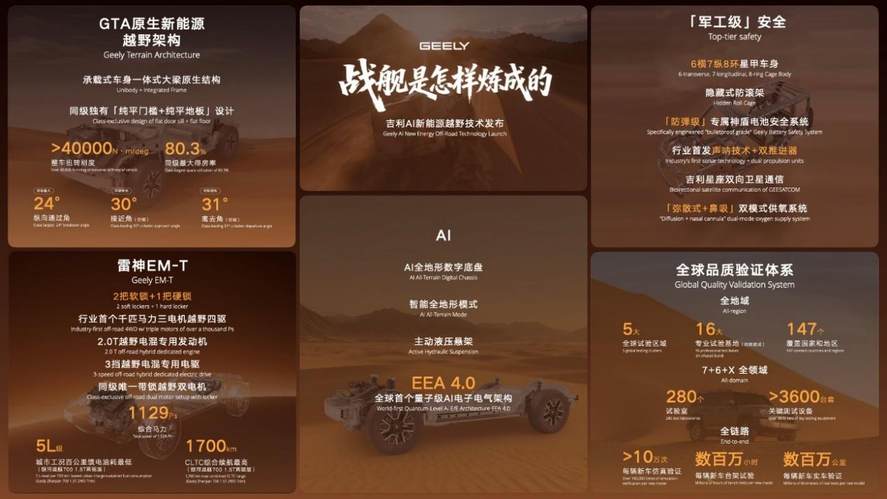
这份高质量成绩单的背后,是技术、品牌、全球化三维战略的协同共振。产品端,极氪、领克、吉利银河、中国星四大矩阵完成全覆盖,豪华新能源、主流混动、硬派越野新品持续落地,推动产品均价向上;技术层面,全域 AI 转型持续落地,AI 新能源越野技术等前沿成果实现技术底层突破,持续构筑产品护城河;全球化业务进入体系出海新阶段,8 月海外出口 110094 辆,连续三个月突破 10 万辆,新能源出口占比达 64%,海外市场已经成为重要的利润增长极。基于海外业务的高景气表现,吉利已经将 2026 年海外销量目标上调至 92 万辆,向年出口百万辆发起冲刺。
行业竞争进入深度洗牌阶段,价格战不断挤压整车企业盈利空间,“量价利齐升” 已经成为稀缺能力。吉利汽车依靠拒绝以价换量的战略定力,以产品高端化、技术创新、全球化拓展,实现销量、收入、利润协同向上,不仅穿越本轮行业周期,也为中国汽车产业高质量发展提供可参考样本。面向下半年,随着更多重磅新车陆续投放、海外渠道网络持续扩张,吉利高质量增长的故事仍将继续演绎。