双资质保全迫在眉睫,太乙30亿真能给哪吒续命吗?

轰Party | 21小时前
 7686
“救哪吒还得靠太乙真人。”当浙江太乙圣莲企业管理合伙企业拟出资30亿元入主哪吒汽车母公司合众新能源的消息传出后,这句调侃迅速在车圈传开。名字确实巧得像是剧本写好的——太乙真人救哪吒,神话照进了现实。
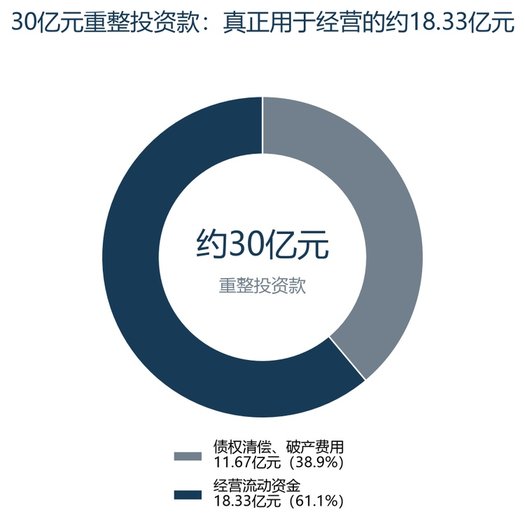
但神话归神话,商业归商业。30亿这个数字放在哪吒的债务面前,实在算不上什么大数目。合众新能源债权人申报债权总额超过260亿元,30亿投资中只有11.67亿用于清偿债权和破产费用,剩下的18.33亿拿去补充流动资金。这就像一个申报欠款260万的债务人,有人拿出30万资金参与重整,剩余大部分债务还需要自己处理。
所以问题来了:一个停产近两年、三年累计亏损183亿、连工资都发不出来的车企,凭什么还能让资本掏出30亿?
30亿买的到底是什么?
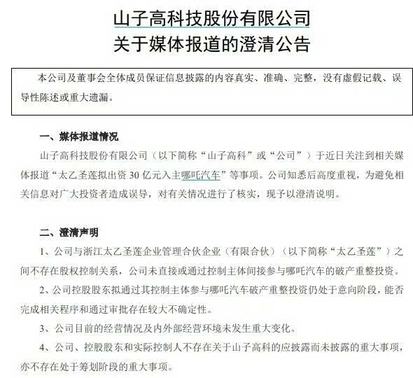
先看这场交易的操盘主体,浙江太乙圣莲成立于2026年4月,专门为这次重整设立,背后实控人是山子高科董事长叶骥。根据最新的澄清公告,山子高科与太乙圣莲不存在股权控制关系,上市公司并未直接或间接参与本次哪吒汽车重整投资,不并表,重整的盈亏与风险均不会纳入上市公司报表;该投资目前仍处于意向阶段,最终能否落地还取决于债权人表决以及法院裁定。换句话说,此次入局是叶骥依托体外平台独立运作,从一开始就做好了风险隔离。
实际上,叶骥在造车这件事上布局已久。2023年,山子高科收购了邢台龙冈,拿下了河北红星汽车的整车生产资质,并在2024年7月推出量产车型。但这条造车线路的产品集中在物流车和出口市场,并没有涉足主流乘用车市场。对于想规模化造车的叶骥来说,手里始终缺一张完整的乘用车“入场券”。
市场之内,能补齐这一短板的标的极为稀缺,而哪吒汽车恰好持有这张“券”。合众新能源在2017年、2018年先后拿到了发改委、工信部双重造车准入资质,也就是行业稀缺的新能源造车“双资质”。2023 年工信部收紧代工规则,要求代工合作双方均需具备生产资质,彻底抬高了行业入局门槛。到了今天,全新申请造车资质几乎没有落地可能,想要入局,只能通过收购存量资质主体来弯道入场。
太乙圣莲在重整草案中也写得很直白:管理团队“有丰富的汽车产业运营经验和破产重整经验”,本次投资的核心目标就是“维持‘造车双资质’”。合众新能源的管理人在招募受托方时也特别强调了这一点,如果不能保住双资质,哪吒将失去吸引投资的关键筹码。
除了资质,哪吒还留下了三座工厂和一套品牌认知。浙江桐乡350亩的工厂、江西宜春和广西南宁的生产基地,总年产能设计达30万辆。品牌层面,哪吒在2022年曾以15.2万辆的交付量登顶新势力销冠,累计积累了超44万全球车主。这些资产单独拿出来价值有限,但打包在一起,对于想快速切入新能源赛道的企业来说,的确是一条省时间的捷径。
当然,资本看到了入局机会,债权人的处境就没有这么光鲜了。合众新能源普通债权约117亿元,涉及1600余户,80万元以下部分清偿率约为12%,超过80万元的部分直接实施债转股。优先债权约22亿元,前三年只付利息,第四年起才开始还本。地方国资的损失更为沉重,宜春国资平台近20亿元股权投资、当地国企3亿元基建配套投入,在本次重整方案中基本很难回收。
也正因这场交易里冷暖悬殊的利益格局,市场对哪吒的重生保持着理性态度。有债权人判断:此次重整计划通过的可能性很大,但哪吒汽车能否真正重启量产,仍需观察。
“复活者联盟”的真相
哪吒不是第一个靠资本尝试“复活”的新势力。过去两年,威马和高合相继走入破产重整,三条路径各有差异,但底层逻辑却有相似之处。
威马走的是地方政府参与、搭配产业资本的模式。2025年4月,法院批准威马重整计划,深圳翔飞汽车成为新股东,承诺投入超过100亿元,计划在温州基地重启EX5和E5的量产。翔飞当时拿出的发展规划相当宏大,目标在2030年挑战年产100万辆、营收1200亿元。但直到2025年底,威马都没有迎来规模化复产。
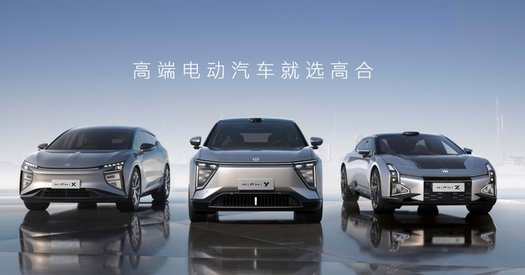
高合则选择引入海外资本,绑定地方现有产能。2025年5月,黎巴嫩电动汽车公司EV Electra设立注册资本1.43亿美元的新公司,持股69.8%。资本方看中的是盐城工厂的现成的产能、造车资质,以及高合品牌在中东、欧洲市场具备的出海溢价潜力。然而到了2026年初,EV Electra承诺的后续资金并没有如期到账,盐城基地也没有开启大规模复工。
梳理这三件案例,能看到一条共同的走向:重整方案规划方面,企业都不再优先参与国内市场的正面竞争,而是把目光投向海外或区域市场。哪吒本次重整的第一阶段规划,正是复产哪吒X面向海外,目标年销1万台。
但这恰恰是另一个难题。泰国曾经是哪吒出海最有成效的市场,2024年在当地全年销量7969辆,位列泰国新能源市场全球品牌第三名。然而随着国内母公司陷入债务危机,在泰国的经销商从60余家缩减到了约20家,售后能力大幅下滑,泰国财政部更是拟通过法律途径起诉哪吒泰国子公司,追讨自2022年以来发放的超过20亿泰铢补贴。

然而,在哪吒的“复活”故事里,最微妙的角色是其实是地方国资。它们曾经是哪吒扩张阶段主要的资金来源,而在当前重整方案之下,大部分前期投入很难收回。太乙圣莲投入30亿元,换走约70.62%的股权,原有股东权益被大幅稀释,价值基本清零。新资本以较低的成本,承接了一个完整的造车资质与产能资产,而过去多年积累的亏损和沉没成本,基本由原有投资方和债权人承担。
一个值得注意的细节是,叶骥并非第一次尝试入主哪吒。2025年6月,山子高科方面确认为意向战略投资人,同年9月成为唯一合格重整意向方,当时抛出的是45亿元的重整方案。但因为原重整计划草案未能按期提交,桐乡法院裁定终止原有重整程序,合众新能源一度转入破产清算,这份45亿方案就此作废。如今的这份30亿方案,相比当初缩水了三分之一,已经有债权人公开表达了不满,认为方案的债权清偿率过低。
从最初计划由山子高科相关主体报名,到报价由45亿压缩至30亿,再切换为董事长叶骥的体外SPV操盘,叶骥的策略在调整,但想要拿到整车乘用车资质和产能的目标没有变。当造车资质成为可以单独评估、打包交易的资产,当地方产业基金多年投入,最终只能拿到12%的债权清偿率。这场所谓的“复活”,究竟复活的是品牌,还是一张被重新贴了标签的许可证,可能不同的当事方心里会有不同的答案。