当“标配”成为新的起跑线

新车新技术 | 11-18
 20192
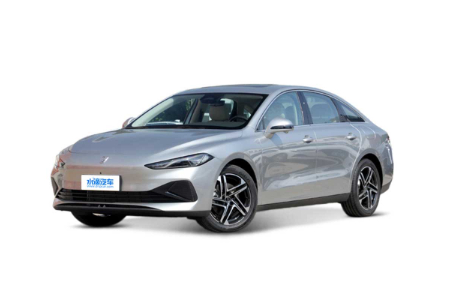
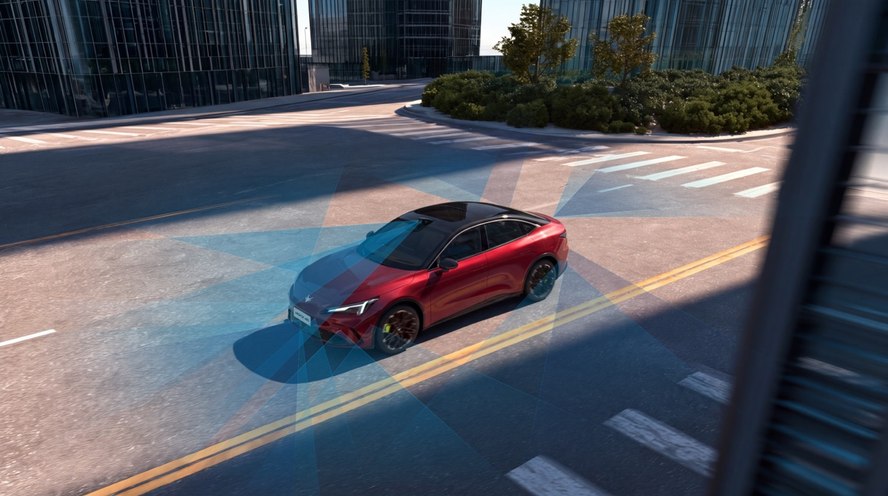
2027款极狐阿尔法S5把限时补贴价定在11.58万元起,全系标配192线激光雷达、宁德时代电池、后驱动力和FSD可变阻尼减振器。
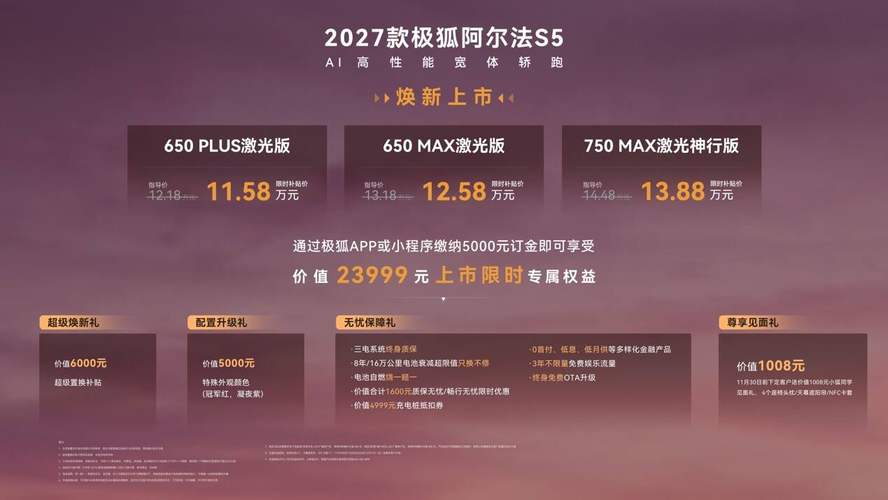
放在两年前,这张配置单很难出现在11万级别的B级纯电轿车上。
但如果只数配置,它和过去几年这个价位段反复上演的“堆料—降价—再堆料”并没有本质区别。更值得看的,是这些硬件为什么能在2026年以“标配”而非“选配”的方式出现,以及标配之后还剩下什么。
激光雷达的成本曲线给出了第一个答案。
比亚迪集团副总裁罗忠良在2026年6月的一次行业会议上提到,激光雷达单价已从五年前的约1500美元降至约1000元人民币,千元级硬件已经具备大规模普及的经济条件。
2026年上半年,国内乘用车激光雷达标配渗透率达到18.2%,装机225.1万颗,20万元以下车型的搭载量同比增长412.1%。
宁德时代电池的“标配”同样有供应链层面的支撑:2026年一季度,宁德时代在国内动力电池市场的份额重返50.1%,规模效应本身就在压缩动力电池的边际成本。
阿尔法S5能把激光雷达和头部电池放进全系入门配置,首先是上游成本结构变化的结果,其次才是一款车的定价选择。
但这个价位段的现实是,硬件平权的门槛在降低,利润空间却没有跟着变宽。
2026年上半年,国内整车制造环节的利润率跌至1.5%,10万至15万元价格带被普遍视为“销量最大、单车利润最薄”的区间,一辆10万元的新车整车厂到手利润约1500元。
在这个背景下做全系标配,意味着硬件的成本必须从平台复用、采购规模和制造效率里挤出来,而不是靠品牌溢价来覆盖。
极狐为2027款阿尔法S5准备的高通骁龙8775A舱泊行一体方案和大疆卓驭的端到端模型,本质上也是在用供应商的成熟方案替代全栈自研的高投入路径,把智能化的边际成本压到与11万级定价相匹配的水平。
然而,硬件标配和体验标配之间的距离,并不会因为配置表被拉平而自动消失。
2026年9月,国内乘用车城市NOA整体渗透率首次突破30%,但东吴证券的调研显示,经常使用城市NOA的用户比例只有31%,约20%的车主明确表示“不敢用”。
地平线创始人余凯用MPCI(碰撞相关人工接管间隔里程)描述这个落差:行业头部城区NOA水平大约处在“可用”的100公里量级,达到“好用”需要1000公里,而用户真正“爱用”则需要10万公里以上,完成这一跃迁预计还要四到五年。
阿尔法S5全系标配激光雷达和城区NOA,在硬件层面把入场券发到了每一位车主手上。但辅助驾驶在真实道路上的接管率、变道果断程度和复杂场景的稳定性,仍然需要以季度为单位在交付后的数据闭环中逐步验证。
标配解决的是“有没有”,体验解决的是“敢不敢用”,两者之间隔着工程迭代的时间。
极狐自身的销量结构,让这款车的“标配”策略多了一层紧迫性。
阿尔法S5在2026年4月曾以6284辆的上险量登顶B级纯电轿车细分榜首,但随后几个月连续回落,9月降至3040辆,10月进一步收缩至696辆,改款切换期的渠道节奏在其中起了作用。
同期深蓝L06月销一度逼近8000辆,海豹EV的体量也在8000辆上下,这个细分市场的竞争并没有给任何一款车型留下太长的调整窗口。
极狐品牌10月整体销量2.63万辆、1至10月累计16.18万辆,同比增幅超过45%,但支撑规模的主要是贝塔T1和阿尔法T7等车型。S5作为B级纯电轿车的基盘,需要用一次有力的产品切换重新回到增长轨道。
全系标配激光雷达和宁德时代电池,是在消费者决策链条最前端降低犹豫成本的方式:不用在配置表里反复比较,入门款就把过去需要跨两个配置等级才能拿到的东西给齐了。
回到11.58万元这个价格本身。
它不是一个孤立数字,而是激光雷达千元级成本、宁德时代50%市占率、整车利润率1.5%这几个变量交汇之后的一个可计算的结果。
2027款阿尔法S5把硬件基线抬到了B级纯电轿车入门配置的新位置。这件事的意义不在于某一项配置本身有多超前,而在于它确认了一个趋势:在这个价位段,激光雷达和头部电池正在从“卖点”变成“前提条件”。
前提条件一旦普及,车型之间的区分就不再取决于谁的配置表更长,而取决于谁能在同样的硬件基线上把软件迭代做得更快、把制造一致性守得更稳、把单车成本控得更紧。
标配可以定义一款车的起点。但在这个利润薄如刀片的细分市场里,起点之后的每一步,靠的都不是配置表。