中国汽车彻底变天:持续十年的单品内卷,正式结束了

水滴 祁佳博 | 11-05
 28701
圈内人心里都清楚,外界看新能源汽车,普遍觉得国产电车能快速崛起,无非就是敢堆配置、敢卷续航、敢打价格战。靠着硬件堆砌和低价让利,一步步吃下了外资品牌的市场份额。
这次“十五五”汽车产业规划,全网都在讨论:2030年新能源乘用车70%、商用车40%的渗透率、能耗指标、自动驾驶落地场景。但业内都明白,这些数字只是最终呈现的结果,这份规划最核心的价值,不是给行业定销量KPI,而是直接终结中国汽车二十年的单品内卷玩法。
未来五年,整个行业的底层逻辑彻底翻新,研发不再闭门造车、生产不再依靠产能堆砌、盈利不再依赖一锤子卖车。这场悄然发生的产业范式升级,正在重塑整个行业的竞争格局,也从根本上改写了普通用户的用车价值逻辑。
01
研发逻辑彻底换血
从“各家内卷”到“全行业共建”
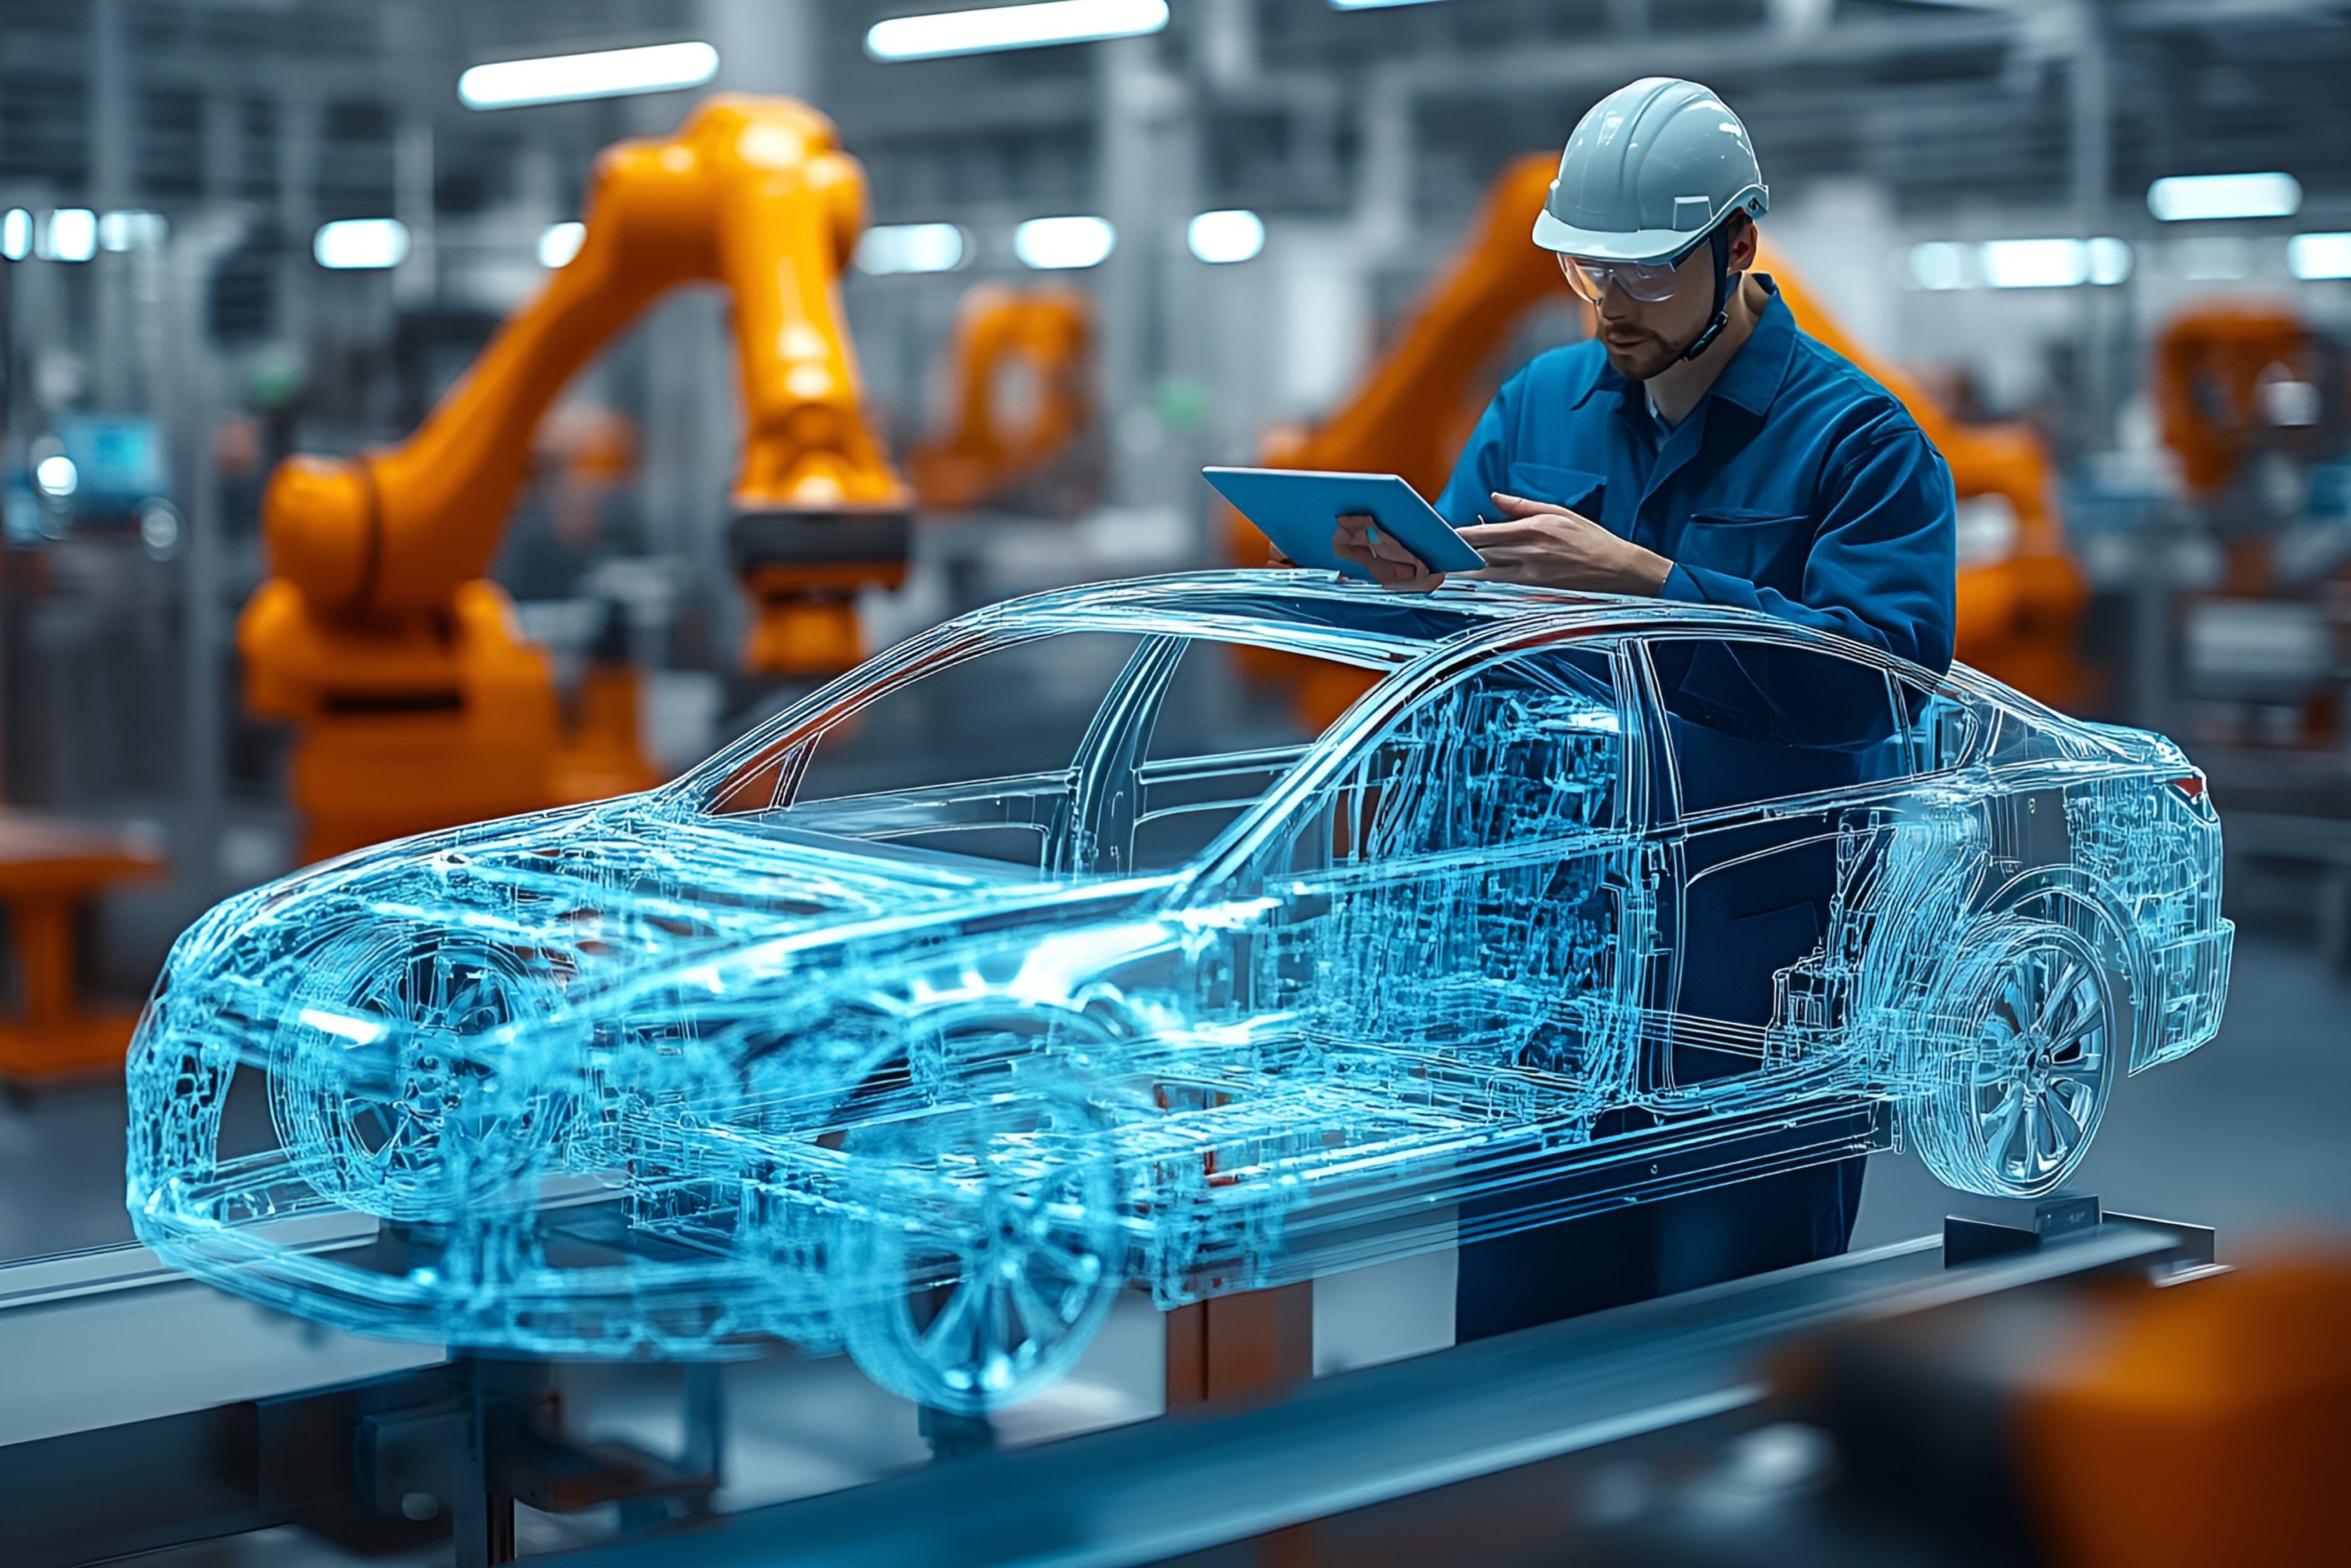
深耕汽车行业多年的人都知道,过去国内造车,一直存在一个难以突破的惯性,主机厂掌握绝对话语权,零部件企业长期处于“被动接单、按图生产”的状态。整车品牌全权定义产品方案、敲定技术标准,供应链只能乖乖执行、赚取加工利润,几乎没有参与核心技术定义的资格。
这套模式让国内汽车产业快速做大规模,却也种下了低效内耗的种子。说得通俗一点,过去上百家车企,就像几百个考生各自闭门刷题,题型、考点高度重合,却互不共享、各自为战。底盘、传感器、车载软件这类通用核心部件,全行业反复研发、重复试错、持续踩坑。
最后造就了行业最尴尬的现状,产品高度同质化,只能靠降价、堆配置抢市场,越卷利润越薄。表面看行业热火朝天,实则大量人力、物力都耗费在毫无意义的重复研发上。
而这次规划最关键的破局点,就是彻底拆掉各家车企的“技术围墙”。通过组建行业创新联合体、统一软硬件通用接口、开放公共研发平台,把过去封闭、孤立、各自为战的自研模式,升级为全行业协同共建的全新体系。
未来的造车逻辑会彻底改变,不再是车企单向定调、供应链被动配套。整车企业、核心零部件厂商、科研平台提前联动、协同发力,共同打磨整车底层架构、智能底盘、车载系统、芯片适配标准。行业彻底告别重复造轮子,无效研发内耗直接见底。
对本土零部件企业来说,这是一次历史性的身份跃迁。从过去被动接单的配套厂商,升级为深度参与整车核心研发、参与行业标准制定的核心合作伙伴,这也是国内零部件企业摆脱低端代工、冲刺全球百强的核心底气。
对主机厂而言,更是一次彻底的减负与赋能。不用再耗费巨额成本、大量人力攻坚通用基础技术,可以把核心资源集中在用户体验优化、整车集成升级、场景化创新等高价值赛道,从根源上告别无脑堆料的低端内卷。
落地到普通消费者身上,体验提升十分直观。以往新车常见的系统bug、OTA更新滞后、软硬件适配冲突等问题,本质都是各家自研方案零散、行业标准不统一导致的。随着全行业技术互通、标准统一,我们买到的每一台车,都是全行业技术沉淀后的成熟产品,车辆稳定性、适配性、迭代效率都会全面升级。
02
造车效率全面升级
AI不是噱头,是行业换道的底牌
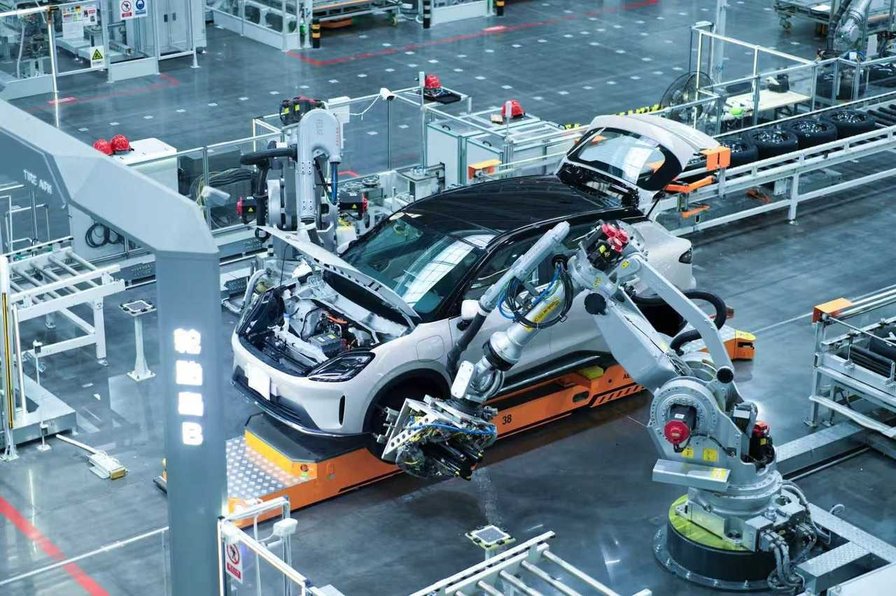
大多数普通用户对汽车AI的认知,还停留在车机娱乐、语音交互这类表层功能,甚至默认这只是车企的营销噱头。但圈内共识非常清晰,“人工智能+汽车”的产业升级,核心目的根本不是优化车内娱乐体验,而是用数字化体系彻底替代老旧、低效的传统造车模式。
规划中提到的“2030年全员劳动生产率较2025年提升15%”,看似是一组冰冷的产业数据,实则是行业发展的关键分水岭。它正式宣告,靠堆产能、堆硬件、拼低价的粗放发展时代,彻底翻篇,未来行业比拼的核心,是效率、品质与综合体系能力。
早几年的国产造车,本质就是“试错式造车”。新车研发依赖大量实车测试,生产质控依靠人工排查,供应链协调依靠人工对接,产品问题完全依赖用户售后反馈。整套流程周期长、成本高、容错率低。为了抢占市场,车企只能不断堆砌硬件、压低售价,最终陷入高投入、低利润的恶性循环。
而AI技术的全链路渗透,直接淘汰了这套落后的生产模式。如果说传统造车是“人工反复打磨、边错边改”,全新的智能造车模式就是数字仿真推演、全流程智能可控,让研发、生产、品控每一个环节都精准高效、有据可依。
在研发端,汽车专用AI模型、工业仿真软件,可在虚拟场景中完成整车能耗、动力控制、智能驾驶的全场景测试,大幅减少实车试错成本,新车迭代速度显著提升;在生产端,全链路数字化质控体系,从源头杜绝批量品控问题;在供应链端,全域数据打通上下游,实现产能、库存、市场需求的精准匹配,杜绝资源闲置与浪费。
贴近用户日常用车的改变,是车辆运维逻辑的彻底革新。传统养车属于被动补救,只有车辆出现故障后,才能报修检修;如今依托车载实时数据与智能算法,车企可以提前预判故障、主动预警风险、远程解决轻微系统问题,实现车辆的主动守护。
产业端的每一次效率升级,最终都会转化为用户的实实在在的红利:新车品控更稳、迭代速度更快、长期养车成本更低。过去新能源车“提车即巅峰、越用体验越拉胯”的行业通病被根治,车辆可以通过持续OTA迭代,不断优化能耗、智能、安全性能,真正做到越开越好用。
15%的生产率提升,看似增幅温和,却彻底改写了行业竞争规则。数字化能力、快速迭代能力、全链协同能力,成为车企全新的核心壁垒,持续多年的低价内卷时代正式落幕。
03
商业逻辑彻底反转
卖车不再一锤子买卖,汽车变成长期资产
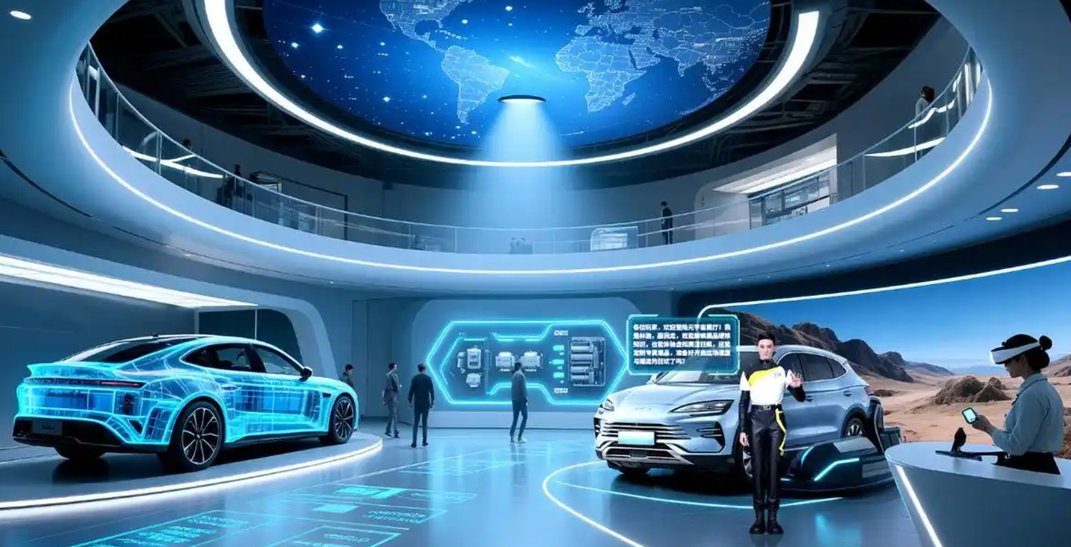
传统汽车行业有一个默认潜规则,车辆完成交付,整场商业交易就此终结。车企赚取造车利润,门店赚取售后差价,车主入手一台到手即贬值的工业品,交易结束后,供需双方再无深度关联。
这种一锤子买卖的模式,锁死了行业十几年的增长天花板。新车市场一旦进入饱和期,行业增速就会自然放缓。而本次规划最有远见,也最容易被大众忽略的核心变革,就是彻底颠覆汽车商业终局:车辆交付不是盈利终点,而是长期价值经营的全新起点。
规划正式将汽车后市场、全生命周期服务列为核心增长赛道,放开维保透明化、软件订阅、远程运维、合规改装、房车露营等新业态。这不是简单丰富消费场景,而是底层商业逻辑的全面升级。汽车从单纯贬值的消费品,升级为可进化、可升级、可拓展的智能移动资产。
对普通车主来说,这份变革红利真实可感。维修技术信息公开,打破了4S店长期垄断的维保壁垒,告别过度维修、收费不透明的乱象,有效降低日常养车成本;合规改装、户外出行生态放开,让汽车跳出代步工具的单一属性,成为个性化生活方式的载体;持续OTA升级与轻量化软件订阅,让车辆能够长期解锁全新功能,彻底摆脱“新车落地即落伍”的尴尬。
对整个产业而言,这是一次突破性的增长突围。车企彻底摆脱对新车销量的单一依赖,盈利链条从前端硬件销售,延伸至软件服务、智能运维、出行生态等全周期领域。车企身份从传统造车工厂,彻底转型为移动空间综合服务商。
更关键的是,全新商业模式形成了完美的正向闭环。车企依托用户真实用车数据反哺产品研发,让车型迭代更贴合市场需求;用户持续享受服务升级,用车体验不断优化;行业彻底摆脱销量焦虑,实现稳健长效增长。这套数据驱动的产业闭环,是燃油车时代完全不具备的全新核心壁垒。
04
行业终局
中国汽车正式进入“体系竞争时代”
回望新能源汽车十年崛起之路,我们依靠市场规模、政策红利、硬件优势与价格打法,完成了对海外品牌的弯道超车。但业内人都清楚:规模大不等于实力强,单品性能领先不等于产业体系领先。过去的胜利,是阶段性的规模胜利;而“十五五”规划开启的产业变革,是决定未来十年全球行业话语权的终极升级。
当下绝大多数外界解读依旧流于表面,执着于渗透率、自动驾驶、能耗等量化指标。但产业核心真相是,这份规划落地的不是达标任务,而是一套全新的行业游戏规则。
研发端,全行业协同终结无效内耗;生产端,AI数字化拉高全产业效率底线;商业端,全周期服务打开全新增长空间。三重范式变革叠加落地,意味着中国汽车正式告别“单品厮杀、规模至上、一锤交易”的初级发展阶段,迈入体系化、高效率、长周期、高价值的成熟发展时代。
未来行业洗牌逻辑已然清晰:依靠低价内卷、同质化堆料、单一硬件优势的中小玩家,将逐步退出主流市场;具备全链协同、数字赋能、全周期服务能力的头部企业,将持续领跑行业,成长为全球顶级整车与零部件龙头,撑起中国汽车产业的全球话语权。
对普通消费者而言,这场产业革命的终极红利,是用车价值的全面重构。我们购入的不再是一台参数堆砌的冰冷工业机器,而是一台可持续进化、场景多元、长期保值的智能移动空间。买车不再是单纯的消费行为,而是接入一套持续迭代、不断增值的智能出行生态。
汽车行业的终极竞争,从来不是短期销量、参数的浅层比拼,而是体系能力、迭代速度、创新实力的长期较量。“十五五”规划拉开的产业范式革命大幕,正推动中国汽车从“产品领跑”全面走向“体系领跑”,助力中国从汽车大国稳步迈向汽车强国,也为国内制造业高质量升级,输出了一套可落地、可复制的产业升级方案。