中国品牌只拿5%份额:越南不是泰国,特斯拉进军越南行吗?

车轱辘 | 14小时前
 7993
特斯拉2026年9月在胡志明市注册了注册资本约300万美元的销售子公司,10月底开始招聘销售经理与充电项目开发经理,进军越南的信号已经不需要再猜测。但进入一个市场和在那个市场“赢”,是两件完全不同的事。特斯拉在中国曾经从零做到外资电动车的统治性位置,而在越南,它走进的是一个由本土冠军定规则、关税和充电网络同时倾斜的单极格局。未来,特斯拉在越南会畅销吗?
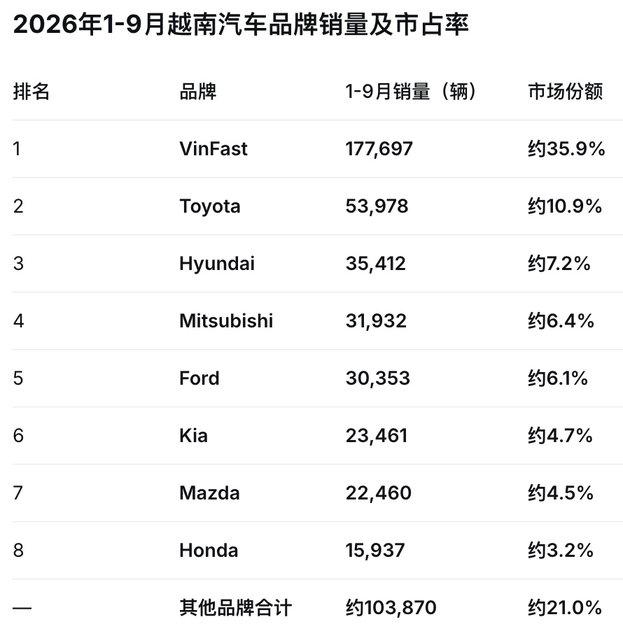
越南本土品牌VinFast占据36%份额
VinFast 2026年前9个月在越南交付177,697辆,占全国约49.5万辆新车销量的36%,比丰田、现代、三菱、福特、起亚五家加起来还多。
9月单月份额37.7%,连续25个月位居越南最畅销汽车品牌。
更关键的是结构:纯电市场上半年约11.6万辆销量中,VinFast一家贡献115,916辆,几乎等于整个品类。VinFast的VF 3一款不到1.3万美元的微型电动crossower,拿下了越南全年累计销量第一。
VinFast的优势远不止“本土品牌”四个字。它通过关联公司V-Green运营着越南约98%的充电端口,全国超过15万个汽车与摩托车充电口,并计划追加3.8亿美元建设99座超级快充站。
对越南消费者来说,买VinFast意味着接入一张已经铺到全国的网络,买其他品牌则意味着在别人的插座上找电。这不是产品力能轻易对冲的壁垒。
关税不对称:特斯拉卖的是“含税价”,VinFast卖的是“零关税价”
越南对进口整车征收的关税视原产地不同,落在47%至70%区间;中国生产的整车在东盟—中国FTA下同样面临高关税,CKD散件关税则不到10%。
VinFast在海防组装,大量使用中国供应的电池与零部件,在2025年政府法令下几乎不承担进口关税成本。
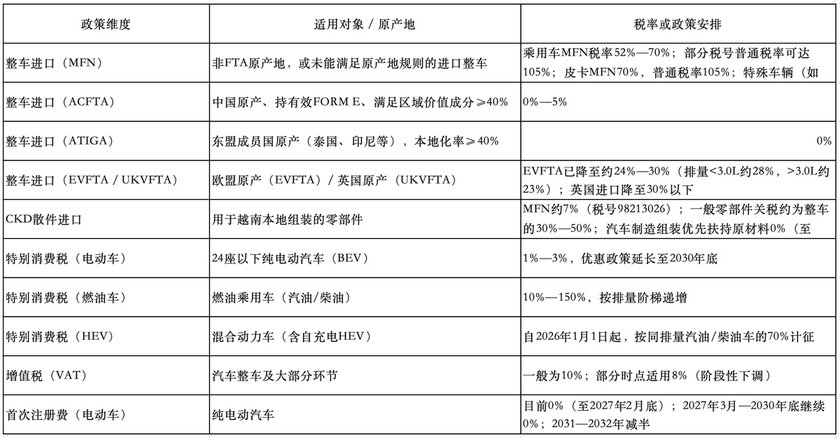
特斯拉初期几乎不可能在越南建厂,最现实的路径是从上海超级工厂整车出口,这意味着每一辆Model Y进入越南时,车价里已经嵌进了一道VinFast不承担的税。
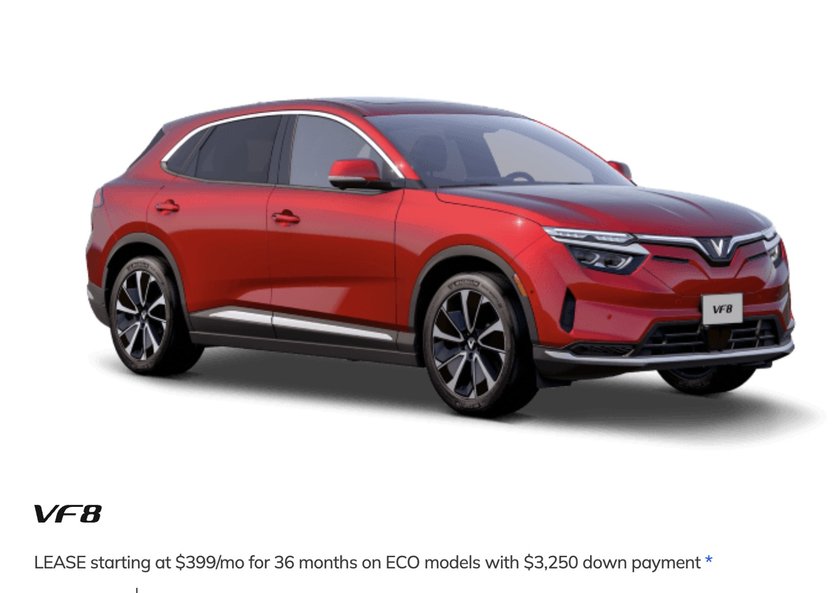
这道关税墙的直接后果是定价空间被锁死。VinFast最便宜的VF 3不到1.3万美元;特斯拉即便以Model 3后驱版为起点,加上47%以上的进口税负,落地价也很难进入越南主流家庭能轻松触碰的区间。
特斯拉在越南不会没有买家——愿意为品牌和产品支付溢价的城市中产始终存在——但它要争的从来不是“有没有人买”,而是能不能走量到改变市场结构。在关税不解决的前提下,答案偏向否定。
中国品牌离越南近,但份额连5%都不到
中国品牌在越南的存在感,和地理距离完全不匹配。2026年上半年中国品牌在越南纯电市场的份额连5%都不到,9月VAMA前18名里中国品牌只剩江铃一家,比亚迪、奇瑞、名爵、吉利、五菱全部缺席。作为对照,中国品牌在泰国纯电市场占九成。
原因不是产品不行,而是三重壁垒叠在一起:VinFast的政策倾斜与消费认同、日系二十年沉淀的经销网络与二手车残值体系、以及现代起亚用本地组装把A0级价格压到中国品牌性价比打法的落差支点消失。
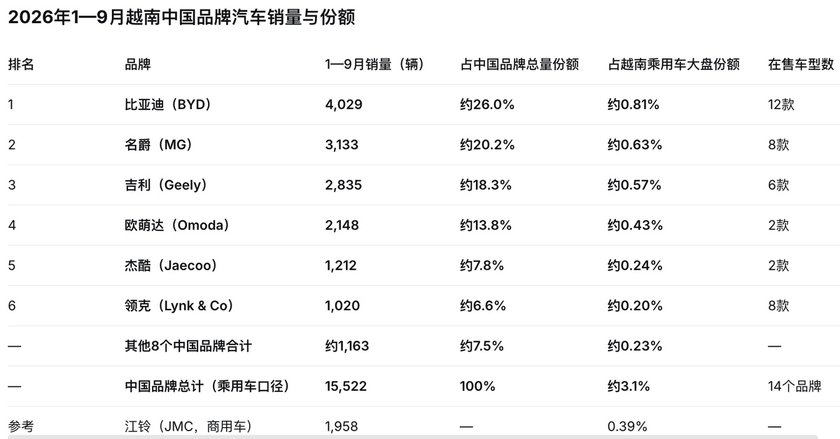
中国品牌正在用建厂绕开关税——奇瑞在兴安省建12万辆全工艺工厂,吉利在太平省合资CKD,比亚迪先落地电池厂——但这些都是2026年才起步的布局,短期内无法转化为终端份额。
一个耐人寻味的细节是:VinFast VF 3的电池来自国轩高科,电机电控来自英搏尔,焊装线由广州明珞提供。中国供应链已经深入越南电动车的“龙骨”,但中国品牌本身被挡在门外。这恰恰说明越南的壁垒不是技术性的,而是结构性的。
充电与购买力:15万充电口,98%属于一个体系
越南公共充电网络的总量在东南亚不算落后,约15万个充电口、每万人15个的密度,99座超级快充站可将充电时间压缩到15分钟左右。
但问题在于结构:V-Green控制了其中约98%,第三方运营商几乎找不到成规模的切入点。特斯拉招聘“充电项目开发经理”说明它准备自建超充网络,但在一个已经被单一生态覆盖的市场里,从零铺设的资本开支和时间成本都远高于在泰国或菲律宾的进入阶段。
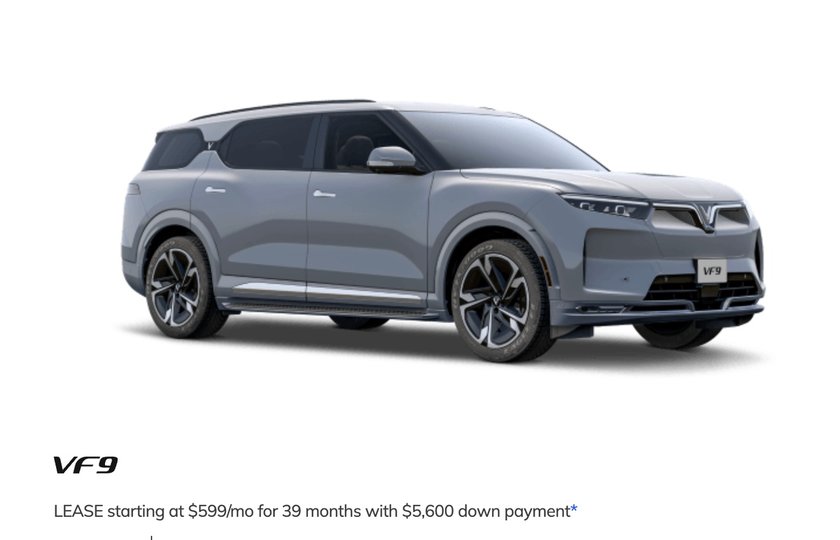
私人充电的条件取决于住宅形态。越南城市居民大量居住在联排屋或公寓中,联排屋车主安装家用充电桩在技术上可行,电费按居民电价计;公寓住户则面临物业与车位产权限制,安装远非普遍选项。公共快充电价在低峰时段约1,565越南盾/kWh,高峰时段可达约4,298越南盾/kWh,使用成本本身有竞争力,但“能不能充上”比“一度电多少钱”更制约决策**。
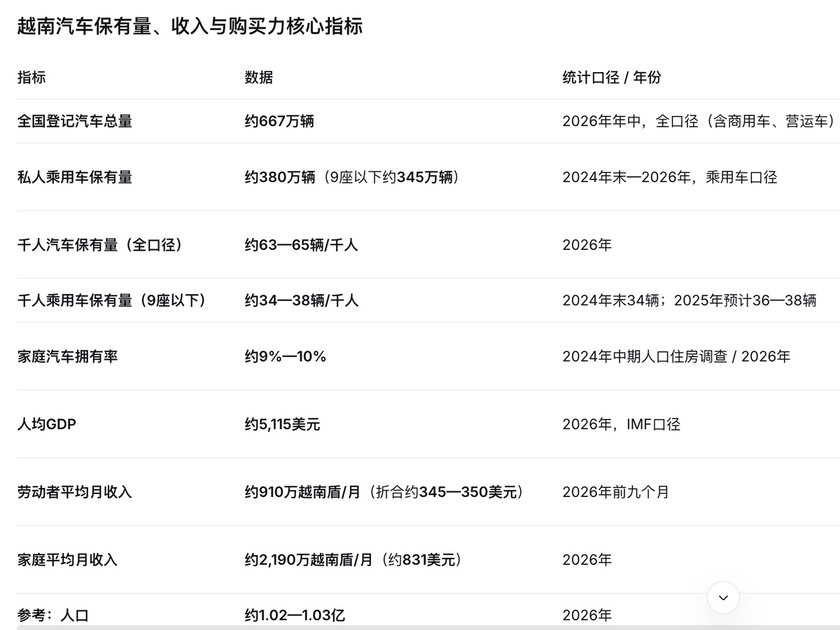
购买力是更深层的约束。越南人均GDP约5,000美元,千人汽车保有量仅55至63辆,泰国为277辆,马来西亚为535辆,全国仅约9%至10%的家庭拥有汽车。电动车渗透率35%已经是东南亚最高,但这建立在一个低基数、快速增长的机动化起点上。VinFast用不到1.3万美元的VF 3打开了大众市场的大门,特斯拉的产品矩阵里没有对位选项。
特斯拉在越南能卖车,但很难“做大”
特斯拉在越南的现实角色,大概率是进口高端电动车的补充性玩家,而非大众市场的定义者。它有品牌号召力,有上海工厂的产能和成本基础,也有在泰国、菲律宾验证过的“先招聘、再开城”的进入节奏。
但VinFast的36%份额、98%充电网络覆盖和零关税本土组装,构成了一个进口品牌在中期内无法用产品力抹平的结构性优势。中国品牌则在用建厂换时间,一旦奇瑞、吉利的本地化产能爬坡,15万级市场的竞争会进一步稀释特斯拉的下探空间。
特斯拉在中国曾经赢过,靠的是当时对手没有准备好的时间窗口。越南的窗口,在特斯拉到来之前就已经被VinFast关上了大半。卖几百辆、几千辆是生意;想要像在中国那样定义一个品类,在越南不是难,是几乎不可能。