汽车行业利润率跌至1.4%,造车不如买理财,为何还疯狂造车?

车轱辘 | 10-28
 19615
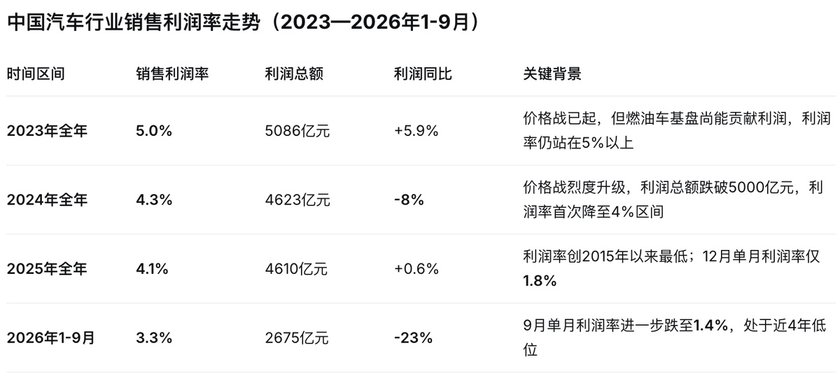
当行业整体利润率滑落至冰点,甚至9月单月跌至1.4%时,一个反直觉的问题浮出水面:既然造车利润不如存银行或买稳健理财,为什么还有上百家车企挤在里面,甚至不断有新品牌入局?
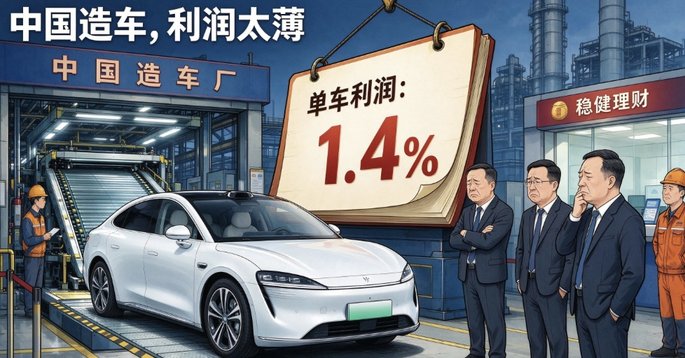
根本原因在于,造车从来不是追求短期分红的“理财游戏”,而是一场押注未来万亿级智能终端入口、必须用规模换生存的“无限战争”。对车企而言,一旦停止运转,研发、供应链和渠道的成本会瞬间将现金吞噬殆尽;只有持续造车、维持销量规模和现金流,才有可能留在牌桌上等待盈利拐点的到来。
头部微利与尾部巨亏:利润被谁拿走了
行业的“几家欢乐几家愁”,本质上是规模壁垒与产业链话语权的残酷分层。
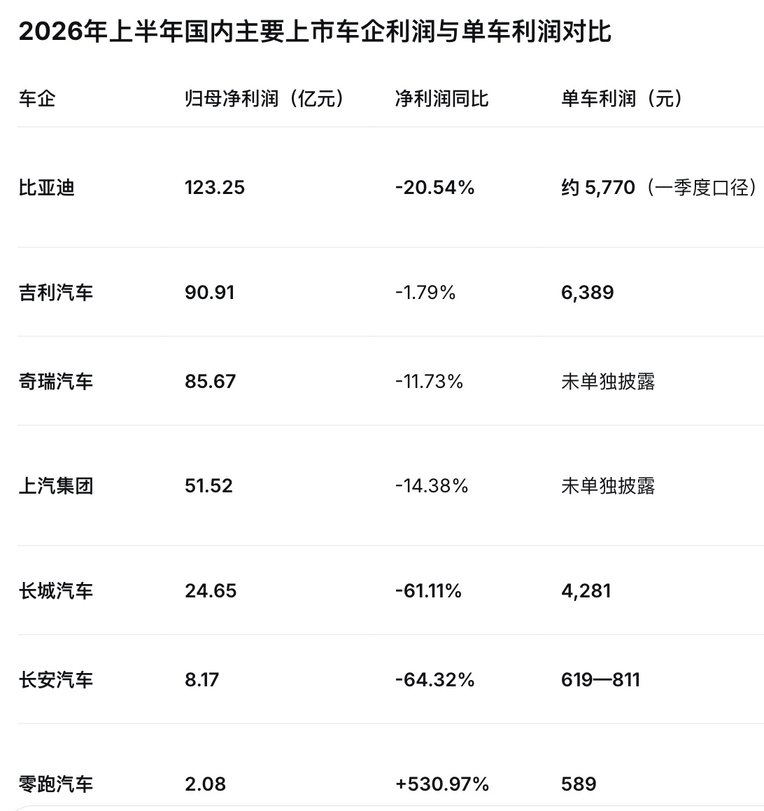
2026年上半年数据显示,吉利汽车以5.2%的利润率位居已公布车企首位,单车利润6389元;长城汽车利润率2.4%,单车利润4281元;比亚迪一季度利润率2.7%,单车利润5770元。
然而,长安汽车利润率仅约0.6%至0.8%,单车利润仅619至811元;零跑汽车利润率0.55%,单车利润仅589元。除上述车企外,其余大量品牌均处于亏损状态。
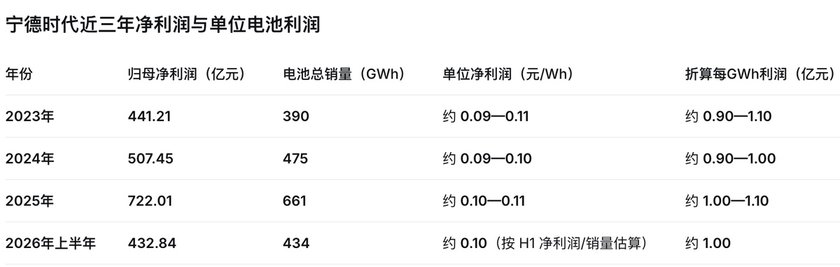
更扎心的是,宁德时代利润率高达15.6%,每装车一组电池赚的钱,比大多数车企卖一整辆车赚得还多。缺乏规模优势的车企,既无法摊薄研发与制造成本,又要在价格战中被动跟进,自然成为拉低行业整体利润率的主力。
淘汰赛远未结束:2030年谁能留在牌桌上?
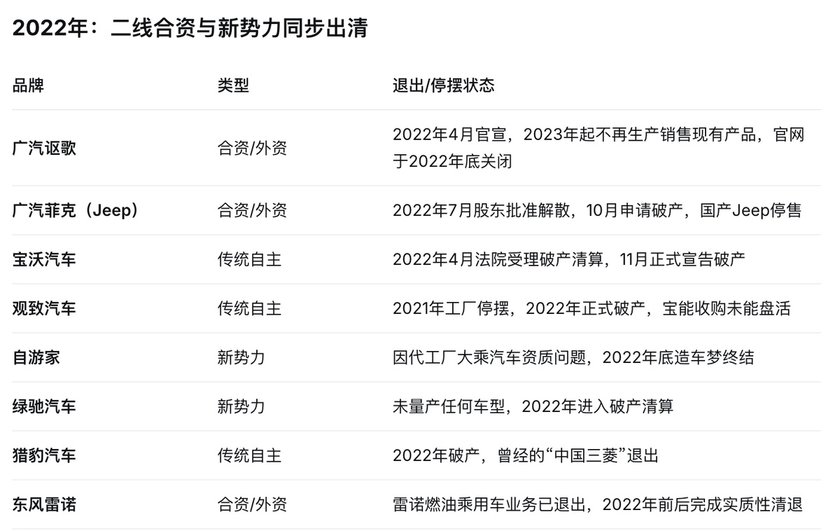
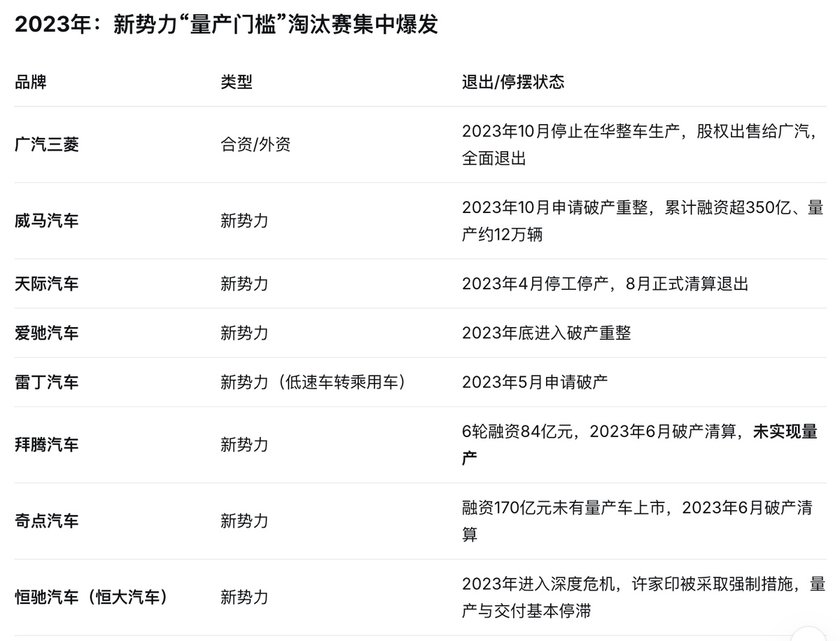
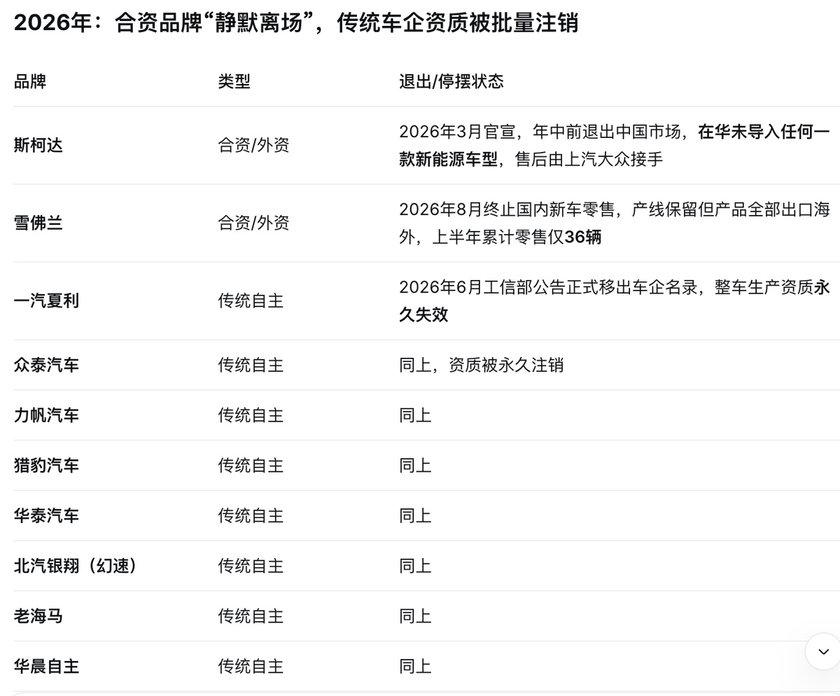
如此微薄的利润,意味着行业洗牌不仅已经开始,而且正在加速。过去几年,威马、高合、极越、哪吒、合创等23家新能源品牌已经倒下,斯柯达、雷诺、Jeep、讴歌、三菱等6家外资品牌也退出了中国。
对于2030年的格局,业内判断高度一致:长安汽车副总裁杨大勇预测,未来几年中国市场将淘汰约100个品牌,最终存活下来的可能只有20多个。
咨询机构AlixPartners的预估更为残酷,中国129个纯电和插混品牌中,仅约15家车企集团能垄断行业绝大部分利润,近90%的品牌将被淘汰或陷入持续亏损。
中低端车型企业年销需达到500万辆才能生存,年销300万辆只是高阶智驾自研的入场券。缺乏核心技术、规模效应和全球化布局的品牌,被并购或出局只是时间问题。

利润拐点何时到来:2027年前后的微弱曙光
行业利润的修复不会一蹴而就,但拐点的信号正在隐约出现。
乘联分会崔东树判断,若政策及市场环境不出现超预期变化,随着成本压力减轻和车企持续推出竞争力更强的产品,2027年中国车市有望逐步回稳,全年零售增长率预估在0%至5%之间。
晨星等机构也预测,随着规模效益释放和电池成本下降,新能源车企的盈利能力将在2026至2028年期间改善,2027年毛利率较2024年平均提升约5个百分点。
但摩根大通同时警告,2027年可能成为“最坏情况基准年”,国内需求停滞、出口退税下调等因素仍将对盈利形成压制。
利润的真正好转,取决于淘汰赛出清的速度和头部企业规模效应的兑现程度,而非等待行业整体“自然回暖”。
出口能否补血:中亚与尼泊尔的高份额样本
在国内利润薄如纸的背景下,海外市场正在成为部分车企弥补亏损、甚至实现盈利的关键增量。
2026年上半年中国汽车出口509.6万辆,同比增长65.3%,新能源出口增长1.6倍,出口增速远超国内。
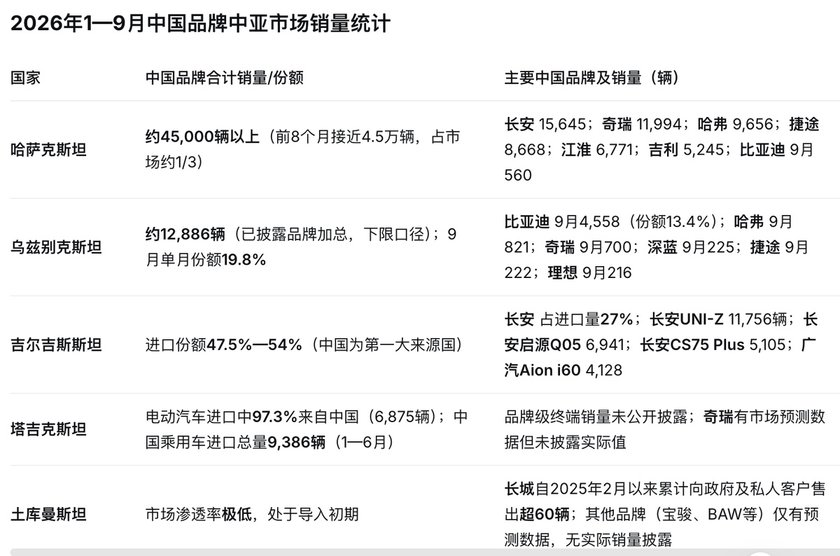
在乌兹别克斯坦,9月中国品牌合计拿下19.8%的份额,比亚迪以4558辆位居品牌第二、份额13.4%,理想和捷途当月首次进入品牌前十。

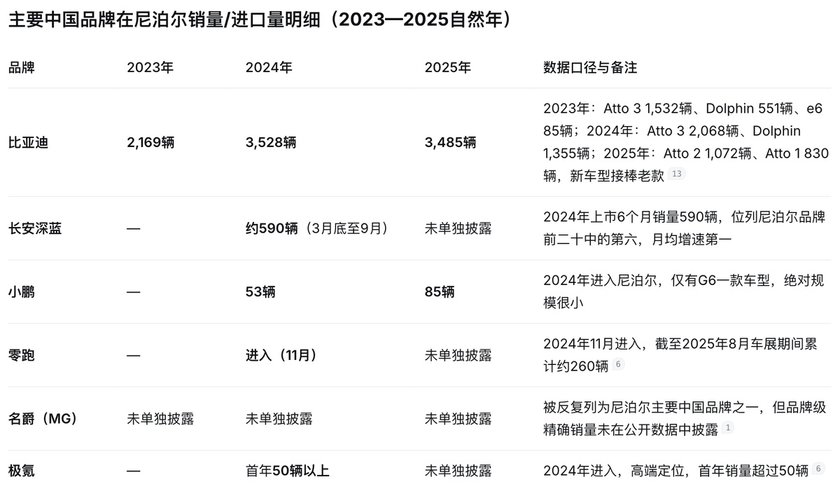
在尼泊尔,比亚迪、长安、五菱等中国车凭借技术和价格优势“存在感极强”,东风进出口已跻身当地中资乘用车品牌第二位。
这些市场虽然绝对规模有限,但单车毛利和竞争烈度往往优于国内,对于在国内销量承压的品牌而言,出口不仅是消化产能的通道,更是在局部市场获取高毛利、反哺国内研发和运营的生命线。
国内低利润是淘汰赛的代价,而全球化能力,才是决定谁能活到利润修复那一天的分水岭。